Costco: el poder de un acuerdo que los socios renuevan cada año
Membresía, surtido limitado y rotación sostienen el almacén. Su historia y últimas cuentas explican la disciplina detrás del crecimiento y una valoración bursátil exigente.
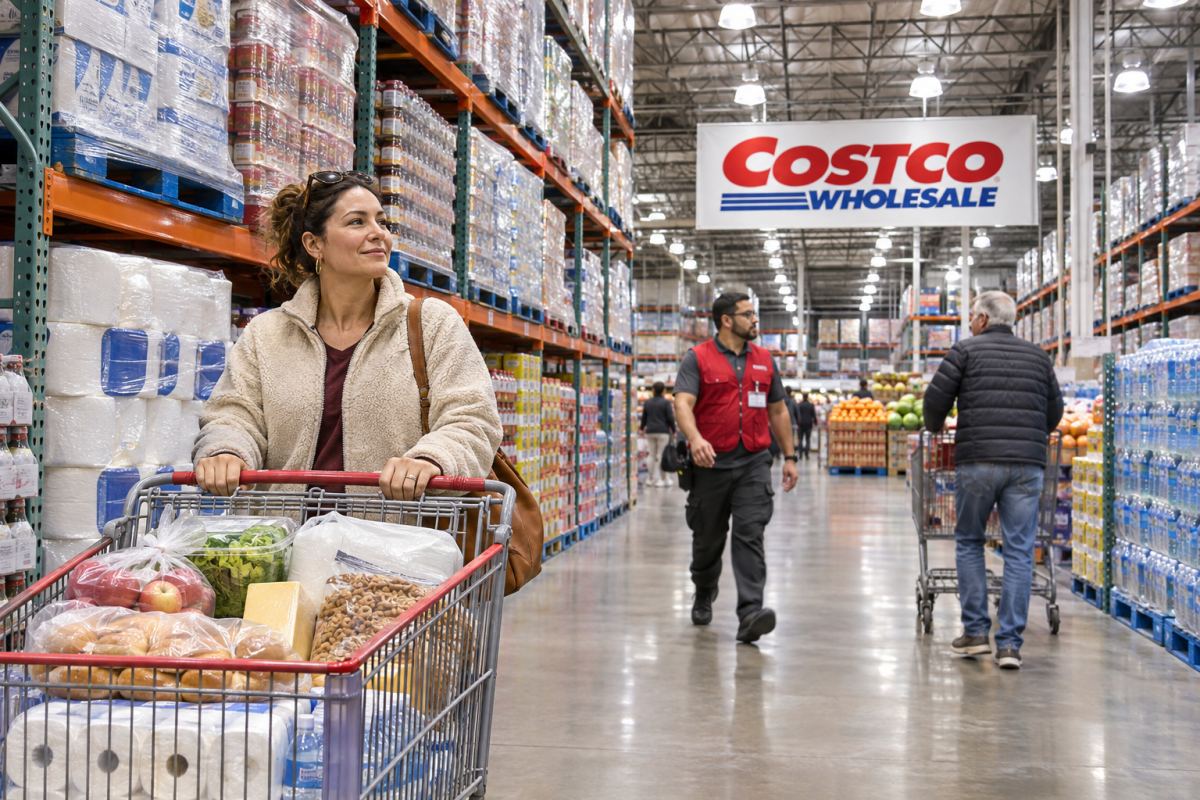
Costco cobra a sus clientes antes de que se conviertan en compradores habituales. La cuota cambia la relación: esperan ahorrar lo suficiente al volver como para justificar el coste de pertenecer al club. El éxito consiste en ofrecer valor para renovar ese acuerdo cada año. Almacenes, escala de compras y surtido limitado sostienen un modelo basado en compras frecuentes y confianza en los precios.
La bolsa valoraba Costco en unos 472.190 millones de dólares al 5 de noviembre de 2026. Es un minorista con ventas enormes y un margen neto relativamente pequeño. Para comprender esa valoración hay que mirar la renovación de socios, la rotación del inventario, las condiciones de proveedores y la disciplina necesaria para crecer sin debilitar la propuesta que hace regresar al comprador.
Dos historias de almacenes se convirtieron en una empresa
Las raíces incluyen Price Club, inaugurado en un antiguo hangar de San Diego en 1976. Primero atendía a pequeños negocios y después amplió su enfoque de membresía. El primer almacén de Costco abrió en Seattle en 1983. Ambos combinaron compras por volumen y eficiencia con recargos moderados sobre la mercancía y una relación recurrente con socios.
Su fusión de 1993 creó PriceCostco, con 206 establecimientos y unos 16.000 millones de dólares de ventas anuales entonces. El nombre Costco regresó en 1997. Su historia reúne así el experimento previo de Price Club y el crecimiento de una cadena originalmente separada. La compañía resultante llevó el club de compras a más mercados, manteniendo la relación con sus miembros como eje.
La marca propia Kirkland Signature añade otra dimensión. Vender productos con un nombre compartido refuerza la fidelidad cuando se confía en su calidad y precio. También diferencia la oferta frente a marcas nacionales. Conservar esa confianza requiere estándares y proveedores fiables; la ventaja comercial de una marca sólida implica responsabilidades cuando un producto decepciona o debe retirarse.
Menos opciones pueden fortalecer la operación
Costco afirma que sus almacenes principales tienen menos de 4.000 referencias activas, muchas menos que numerosos comercios generalistas. Limitar modelos, tamaños y variantes permite compras mayores de productos seleccionados y simplifica la manipulación. El cliente acepta menos opciones a cambio de valor. Los compradores de la cadena deben acertar: un surtido pequeño da más importancia a cada elección.
La mercancía suele llegar sobre palés y circular por instalaciones sencillas. La distribución eficiente y la rotación rápida reducen manipulación y permiten márgenes menores por venta. La empresa señala que a menudo vende antes de que venza el pago al proveedor. Ese calendario favorece el capital circulante: cobra al socio antes de pagar los bienes vendidos.
El modelo exige, aun así, activos importantes. Edificios, equipos, distribución e inventarios deben financiarse y mantenerse. Trabajo, electricidad, transporte y pérdidas de productos afectan a la rentabilidad aunque el almacén parezca sencillo. Los márgenes comerciales estrechos hacen decisiva la disciplina. Un aumento modesto de costes absorbe una parte significativa del beneficio si no se compensa con volumen, productividad o precios.
Las cuotas tienen valor, pero no son todo el beneficio
En las 52 semanas del ejercicio cerrado el 30 de agosto de 2026, las ventas netas de mercancías fueron de 297.247 millones de dólares. Las cuotas aportaron 5.907 millones, elevando los ingresos totales a 303.154 millones. Separarlos evita infravalorar la facturación o tratar cuotas como ventas de productos. El beneficio neto fue de 9.226 millones, con 20,76 dólares por acción diluida, frente a 8.099 millones y 18,21 dólares en 2025.
Las cuotas se reconocen durante el periodo de membresía, no íntegramente cuando paga el cliente. Así se relaciona el derecho continuado a comprar con el periodo que genera el ingreso. Esa facturación es atractiva, pero no constituye una bolsa de beneficio puro presentada por separado. Almacenes, personal y costes compartidos sostienen toda la relación, mientras la mercancía también contribuye al resultado.
El beneficio operativo de 11.685 millones de dólares superó los ingresos por cuotas en 2026, mostrando por qué es incompleto afirmar que todo el beneficio procede de ellas. El neto representó alrededor del 3% de los ingresos totales. Ese margen produce cantidades importantes con ventas enormes y rotación eficiente. Su continuidad exige dejar suficiente valor al socio para que siga concentrando allí sus compras.
Al cierre anual, la renovación alcanzaba el 92,3% en Estados Unidos y Canadá y el 89,8% mundial. Son medidas de periodos anteriores según la metodología declarada por Costco, no un recuento en tiempo real de decisiones tomadas ese día. Con esa precisión, sigue siendo un indicador esencial: refleja si la compañía ofrece ventajas suficientes para que el público continúe pagando por entrar.
Crecer requiere capital real
Los activos al 30 de agosto ascendían a 89.045 millones de dólares, incluidos 35.633 millones de inmovilizado material y 19.324 millones de inventarios. El efectivo y equivalentes era de 20.207 millones, con otros 1.094 millones de inversiones a corto plazo. Esos recursos dan flexibilidad; la valoración bursátil recoge expectativas de beneficios futuros muy superiores al valor contable de los activos.
La actividad operativa generó 15.817 millones de dólares de caja en 2026. Las inversiones pagadas en inmovilizado material fueron de 6.435 millones. Abrir almacenes aumenta socios y escala de compras, pero necesita terrenos, construcción, personal e inventario antes de madurar. Establecimientos demasiado próximos también pueden repartirse ventas de la propia cadena. Importa la productividad de la expansión, no solo cuántos abren.
Costco operaba 939 almacenes al cierre anual, frente a 914 un año antes. En la actualización del 4 de noviembre ya tenía 943, incluidos 651 en Estados Unidos y Puerto Rico y 115 en Canadá. Japón contaba con 37 y China con siete. La red más reciente no debe presentarse como el número exacto que operaba en la fecha del balance de agosto.
La expansión internacional prueba hasta dónde funciona la propuesta de membresía. Los productos, el mercado inmobiliario, los hábitos y la regulación cambian entre países. Una filosofía operativa compartida aporta eficiencia, pero las compras y la ejecución locales determinan si el cliente encuentra valor. Las divisas también modifican el crecimiento publicado aunque la actividad en moneda local evolucione de otra forma.
Las últimas ventas muestran impulso y diferencias de medición
El cuarto trimestre abarcó 16 semanas, más que las 13 habituales. Las ventas netas de mercancías rondaron 93.900 millones de dólares, un 11,2% más, y el beneficio neto llegó a 2.998 millones. Incluyó una ventaja no recurrente de 0,15 dólares por acción diluida por devoluciones arancelarias, después de reinvertir parte en mejores condiciones para socios. Tratarla como rendimiento comercial recurrente exageraría el beneficio de repetir la operación ordinaria del trimestre.
El mes comercial de octubre, cuatro semanas terminadas el 1 de noviembre, produjo ventas netas de 24.500 millones de dólares, un 12,6% más interanual. Las ventas comparables crecieron un 11,1% publicado y un 7,3% excluyendo gasolina y divisas. Ambas medidas sirven, pero describen influencias distintas. Los nuevos almacenes también explican por qué el crecimiento total difiere del de locales comparables.
Las ventas iniciadas digitalmente aumentaron un 22,5% en esas cuatro semanas. Costco incluye operaciones comenzadas desde un dispositivo digital y atendidas mediante almacenes, centros de distribución o Costco Travel. Por tanto, superan la definición estrecha de productos enviados por una tienda en línea. El reto es añadir comodidad conservando los costes y precios que esperan los socios del conjunto del negocio.
Un negocio fiable puede tener expectativas exigentes
El presidente y consejero delegado Ron Vachris dirige una compañía cotizada en Nasdaq como COST. En 2026 pagó 2.458 millones de dólares de dividendos y registró recompras por unos 847 millones según la información de su programa. La deuda era de 2.248 millones con vencimiento corriente y 3.914 millones de largo plazo, aparte de los arrendamientos. Son compromisos que conviven con la inversión continua en almacenes.
La valoración del 5 de noviembre equivalía a unas 51 veces el beneficio neto de 2026, una comparación con ganancias anuales realizadas y no previstas. El precio otorga mucho peso al crecimiento y la fiabilidad futuros. Competencia, salarios, transporte, aranceles, calidad y ejecución internacional pueden afectar al resultado. Una renovación elevada inspira confianza, pero no elimina la importancia del precio pagado por ella.
El activo duradero de Costco es el acuerdo comercial que renueva con sus miembros. La escala mejora las condiciones de compra y la eficiencia permite trasladar valor al consumidor. La siguiente etapa exige conservar ambas mientras amplía almacenes y servicios digitales. El accionista gana cuando esa disciplina mantiene las renovaciones, el movimiento del inventario y la generación de caja después de financiar el crecimiento.