ビザの収益力、消費者に貸さずに決済を支える仕組み
カード保有者への融資ではなく、銀行と加盟店を結ぶネットワーク。歴史、顧客還元、決算、競争から、身近なロゴの背後にある事業を読む。
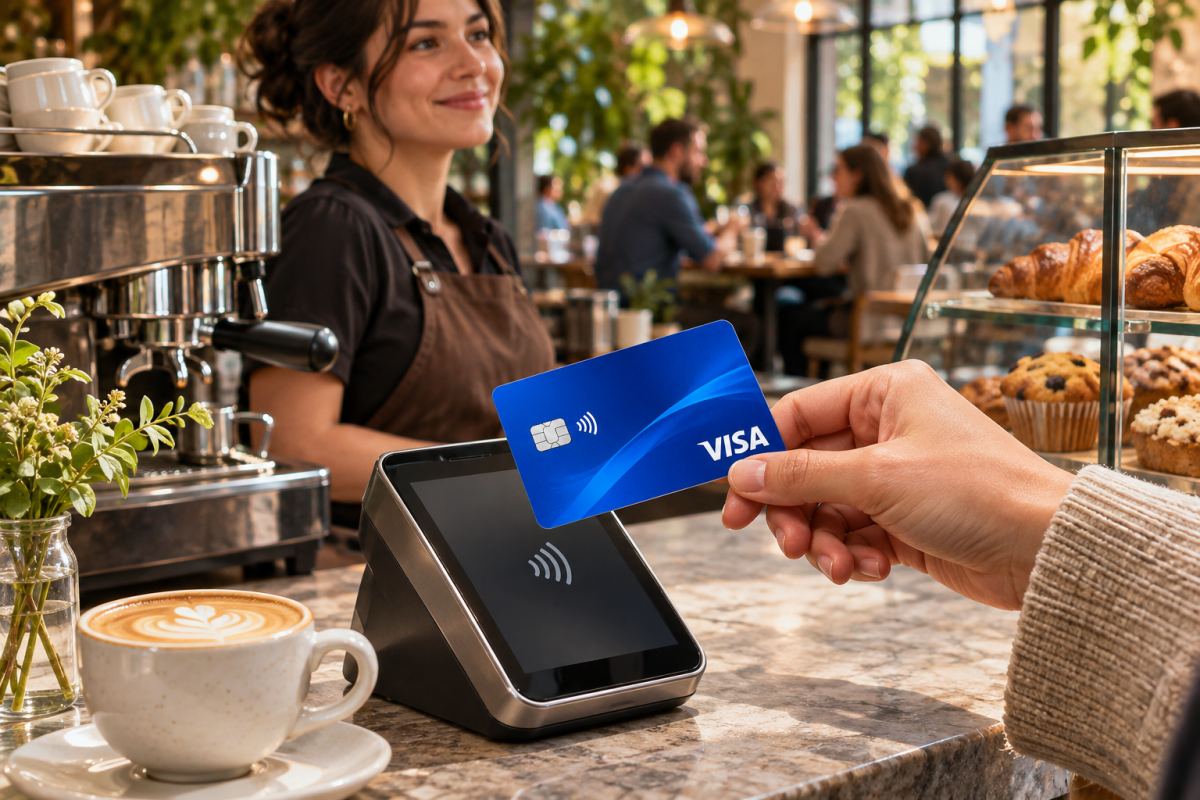
ビザのカードで支払うと、複数の企業が関わる。カード発行銀行、加盟店側の金融機関、決済ネットワークは、それぞれ別の役割を担う。その連携の中でビザは世界有数の企業価値を築いた。カードにある名前から想像されがちな消費者金融会社とは、事業の仕組みが異なる。
2026年11月5日時点の時価総額は約7898億2000万ドルだった。購入のたびに自ら資金を貸さずとも、膨大な決済に関われる点が魅力になる。一方、規制当局、銀行、加盟店、新技術が資金移動での役割を広げようとする中、ネットワークの有用性と収益性を守る必要がある。
銀行の事業から世界的ネットワークへ
起源はバンク・オブ・アメリカが1958年に始めたバンクアメリカードである。組織は1970年に同行から独立し、1976年にビザの名称を採用した。一つの銀行の顧客数や営業地域を超え、複数の金融機関が共通の枠組みに参加できるようになったことが重要だった。
2007年に地域事業をビザ・インクへ統合し、2008年に株式公開した。別組織だったビザ・ヨーロッパの買収は2016年6月に完了した。こうして現在の企業構造が形成されたが、事業の核は連携である。使える場所が増えるほど消費者に便利になり、利用者が増えるほど加盟店にも価値が高まる。
ただし、このネットワーク効果で顧客が受け身になるわけではない。銀行は競合と組み、加盟店は受け入れ費用を問い、政府は国内の代替手段を育てられる。利害が必ずしも一致しない参加者に、それぞれ参加する理由を残す必要がある。買い手に便利な仕組みでも、支える金融機関や店舗に採算が合わなければ続かない。
ビザはカードを発行せず、融資もせず、保有者の金利や手数料も設定しないと説明する。通常それを担うのは金融機関だ。インターチェンジ手数料は一般に加盟店側の金融機関から発行銀行へ流れ、そのままビザの収入になるわけではない。店舗がカードを受け入れる総費用を評価する前に、この役割分担を押さえる必要がある。
巨大な資金の流れから生まれる収益
2026年9月30日までの2026年度純収益は459億300万ドルで15%増加した。米国会計基準(GAAP)純利益は17%増の235億400万ドル、希薄化後1株利益は12.32ドルだった。ライアン・マキナニー最高経営責任者(CEO)は、決済と関連サービスで事業が広がったと説明した。10月27日に発表した通期実績であり、未完了の年度予想ではない。
収益計算には参加者を獲得・維持する費用が表れる。年間のサービス収益は199億1800万ドル、データ処理は233億7400万ドル、国際取引は152億5100万ドル、その他は56億7700万ドル。ここから顧客向けインセンティブ183億1700万ドルを差し引いて純収益になる。控除せず合算すると、事業規模を大きく見積もりすぎる。
年間の処理件数は9%増の2813億件だった。これは件数であり、ドル建ての取引額でも収益でもない。決済額も為替一定ベースで9%増加した。購入額の大きさ、地域構成、サービス契約が違うため、件数と同社収益の伸び率が一致する必要はない。
国際取引収益は国内購買だけでは決まらず、国境をまたぐ取引が重要になる。欧州域内取引を除く年間の越境決済額は、為替一定ベースで12%増えた。旅行や国際商取引が支える一方、為替や利用行動の変化も比較に影響する。世界展開は機会と同時に、多様な景気への影響ももたらす。
最新四半期と成長に伴う費用
2026年度第4四半期の純収益は121億3900万ドル、GAAP純利益は60億200万ドル、希薄化後1株利益は3.19ドルだった。収益は13%増え、処理件数は10%増の742億件。欧州域内を除く越境決済額は為替一定ベースで14%増加した。関連する数字だが、同じものを別の単位で表した指標ではない。
計上時期にも注意が要る。サービス収益は前四半期の決済額に基づき、ほかの主要収益区分は当四半期の活動を反映する。消費が急変すれば、収益項目ごとに現れ方が異なる。一つの四半期の取引額を見て、すべての手数料が同時期の買い物から生じたと考えるのは適切ではない。
高収益でも費用が小さいわけではない。年間営業費用は177億9300万ドルで、訴訟引当や退職関連費用を含む。調整後表示では一部を除き、GAAPより高い純利益を示した。比較には役立つが、法務や組織変更の費用も株主に影響する。指標から除外したことは、経済的負担がない証明にはならない。
継続的な要件としてシステムの信頼性もある。承認、処理、決済には安全で安定した稼働が必要だ。不正防止、機密情報を代替識別子に置き換えるトークン化、関連サービスは顧客関係を深めるが、投資と対応も求める。プラスチックカード、電話、別のデジタル画面へと支払いの入り口が変わっても、役立ち続けることが重要になる。
銀行とは違う貸借対照表
2026年9月30日の総資産は943億6000万ドル。現金・現金同等物は129億3800万ドルで、投資有価証券と合わせると約142億ドルだった。有形固定資産・技術資産の純額は50億6600万ドル。膨大な決済を処理しても、それと同規模の消費者向け貸出資産や製造設備を所有する必要はない。
のれん208億100万ドルと無形資産273億7000万ドルも、資産の大きな部分を占める。買収事業や権利に関する会計価額であり、そのまま分配できる現金ではない。債務は1年以内返済分27億1600万ドル、長期分193億5500万ドルだった。
金融リスクがないわけではない。参加金融機関が義務を果たさなければ、決済契約に基づき損失を補填する場合がある。消費者へ融資しないことと、取引相手への信用リスクがないことは別だ。他者間の資金を動かす仕組みでも、流動性、担保、参加者の管理が重要になる。
買収には別の実行リスクがある。2026年8月、ビザは不正検知関連の情報技術を持つバイオキャッチを24億ドルの現金で買収する契約を結んだ。11月5日時点では規制承認などの条件が残り、完了予定は2027年度第2四半期だった。能力を取得する合意と、統合済み事業が期待した利益を出すことは同じではない。
株式、還元、競争をどう見るか
公開市場で取引されるクラスA株は、ニューヨーク証券取引所に「V」で上場する。他の種類株には異なる転換条件や利害があり、過去の訴訟負担の保護制度との関係もある。資本構造は公開クラスA株を数えるだけでは捉えられない。転換権は各証券が表す持ち分にも影響する。
2026年度は自社株買いと配当で256億ドルを還元し、そのうち205億ドルで約6100万株のクラスA株を取得した。追加の買い戻し枠は支出の許可であり、還元済み資金ではない。10月27日には四半期配当をクラスA株1株0.780ドルへ引き上げた。支払いは12月で、11月5日時点ではまだ先だった。
時価総額7898億2000万ドルは、2026年度GAAP純利益の約34倍に当たる。過去の利益との比較だけでは将来リターンは決まらない。価格設定、顧客インセンティブ、規制、新決済手段が利益に及ぼす影響を考える必要がある。現金利用が減り続けても、即時銀行送金などの代替手段との競争は残る。
ビザの歴史は、資金を供給することと同じほど、仕組みの連携にも経済価値があると示す。次の強みは、商取引が変わる中で信頼と存在意義を保てるかにかかる。銀行、加盟店、消費者に十分な価値を提供し、利用の拡大と持続的な株主利益を両立できるかが判断の軸になる。