CXMTのメモリー好況、その利益は誰のものか
上海上場と異例のDRAM決算で変わった規模。工場の所有、非支配株主持ち分、投資循環から、上場株主に残る価値を探る。
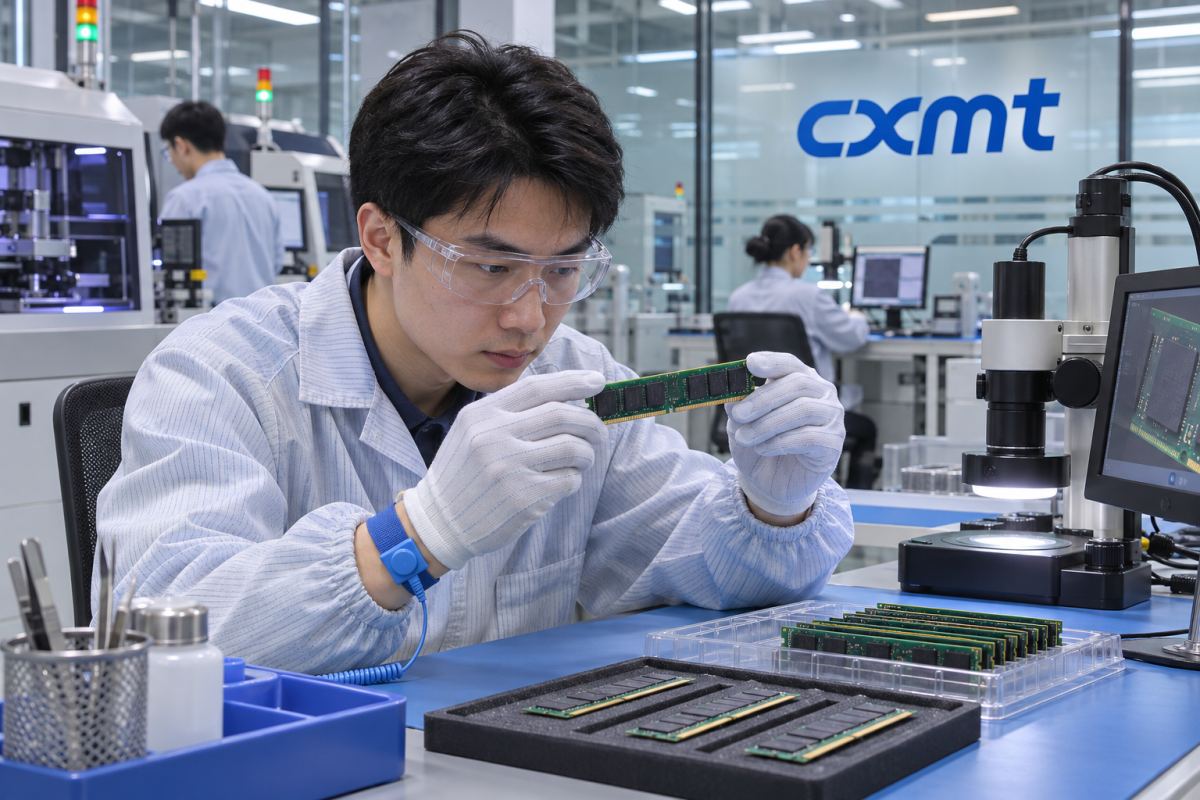
メモリー不足がCXMTを、赤字期には遠く見えた財務規模へ押し上げた。中国のDRAMメーカーは現在、急増する売上、新たな株式市場の資金、大きな製造投資を併せ持つ。計算需要と、中国が国内半導体産業を強化する動きがその地位を支える。ただし株主の成果には、目立ちにくい別の問いも関わる。利益を生む工場を、誰が所有しているのか。
2026年11月5日時点のCXMT(長鑫科技)の時価総額は約4310億5000万ドルだった。A株が上海の科創板(STAR市場)で688825として取引を始めたのは、同年7月27日である。異例のメモリー循環の中で拡大する事業への期待を映す。理解するには、株式市場の物語を、産業の歴史、決算、重要子会社の所有構造につなげる必要がある。
新規参入からメモリーの商業生産へ
2016年設立のCXMTは、DRAMの研究、設計、製造、販売を事業の柱にした。最初の合肥工場の建設は2017年に始まった。ただし建物が完成するだけでは工場は機能しない。装置の導入、工程開発、反復試験、顧客認定によって、技術計画を安定生産へ変える必要がある。商業的な収益が確かになる前に資金が必要だ。
会社の沿革では、2018年に8ギガビットDDR4の設計が製造段階に入り、2019年に試験に成功した。同年9月に量産を発表し、11月に販売を始めた。2022年には北京の試作生産ラインが加わった。メモリー製造が、物理的な装置とともに、工程知識や生産経験の蓄積で進歩することを示す節目だ。
DRAMはパソコン、携帯端末、サーバーなどの作業用メモリーを担う。稼働中の情報を保持し、製品世代ごとに速度、消費電力、密度、費用を調整する。CXMTの機会も複数の計算市場に広がる。AI投資は需要を強め得るが、すべてのメモリー製品がAIアクセラレーター専用の部品であるかのように扱うべきではない。
採算を決めるのは利用できる生産量
工場の収入は、機能するメモリーをどれだけ作り、顧客がいくら払うかで決まる。歩留まりが上がれば、工場費用をより多くの販売可能な半導体に配分できる。先端工程は密度や性能を高める一方、追加装置と開発を必要とする。競争力を保つ速さで進歩し、その費用が商業的な効果を超えないようにすることが課題だ。
顧客認定も重要になる。自社の端末やシステムで安定して動くメモリーが必要であり、供給者の変更には試験や設計変更が伴う場合がある。認定成功は長い関係を支えるが、製品の遅れや品質問題は需要へのアクセスを妨げる。ウエハーの設備能力だけでは、商業的に使える供給力は測れない。
業界価格は強い外部要因だ。上場資料は、DRAM価格の継続的な急上昇が無期限に続くわけではないと明示した。競合は生産能力を増やし、顧客は購入を変え、メモリー高は一部用途の需要を弱める。供給不足は異例の利益率をもたらす一方、やがて供給の均衡を変える設備投資も促す。
通期決算に表れた転換点
2025年の売上高は約617億9900万元で155.6%増えた。親会社株主に帰属する純利益は約18億7500万元だった。2024年は71億4500万元、2023年は163億4000万元の帰属損失を計上していた。回復だけでなく、それ以前の投資と業界循環の厳しさもわかる。黒字の一年だけで変動性が消えるわけではない。
2025年12月末の総資産は3367億8500万元だった。年間利益に対する資産の大きさは、足元の増益より前から積み上がった産業・金融上の負担を示す。工場、建設中の設備、金融資源、その他の計上資産が含まれる。これはグループの会計記録であり、将来の収益力に対する株式市場の評価とは別である。
2026年7月の公募価格は1株8.66元だった。基本発行による調達は、費用と追加配分オプションを考慮する前で約579億1900万元。オプションを全額行使した場合は金額が変わる。公募価格は資金調達時の節目で、11月5日の株価ではない。新しい資本は資源を増やすと同時に、将来利益を分け合う株式数も増やす。
最新四半期で再び変わった規模
2026年7~9月期の売上高は前四半期比19.30%増の1187億1400万元だった。連結純利益は約889億8300万元、上場親会社の株主帰属利益は544億3500万元。それぞれ19.38%、3.01%増えた。この違いは重要だ。グループ全体の利益の速い伸びが、すべて上場会社の株主に届いたわけではない。
1~9月の売上高は2690億2400万元だった。連結純利益1965億3200万元の内訳は、親会社株主への1320億4000万元と非支配株主持ち分への644億9200万元で、足すと全体に一致する。連結利益をすべて688825の投資家のものとして使えば、利益への権利を大幅に過大評価する。
第3四半期の粗利益率は89.53%と、設備を多く必要とする事業として異例の水準だった。報告された四半期実績であり、将来の通常利益率を保証するものではない。1~9月の研究開発投入額は110億7100万元。販売価格が短期的に高い利益を生んでも、技術と生産能力を維持する必要は残る。
支配と経済的所有は同じではない
中間報告書は非支配株主持ち分の重要性を説明する。6月30日時点で、グループは重要子会社の長鑫新橋の株式30.68%、長鑫集電の31.72%を持っていた。他の株主との合意により、それより大きな議決権を支配していたため、直接の経済的所有が半分未満でも両社を連結できた。
連結では、支配する子会社の売上、資産、負債をグループ決算に含め、他の所有者の持ち分を別に示す。有効な会計構造だが、成長の見方は変わる。急拡大する工場はグループ全体を押し上げても、経済的利益の相当部分を上場親会社の外にいる投資家と分け合う場合がある。
合意は企業統治上の論点も生む。中間報告書は、その有効な履行が変化し、子会社への支配が不安定になるリスクを挙げた。技術や製造と並んで評価すべき問題だ。株主が購入するのは、権利と経済的な取り分を持つ企業構造への持ち分であり、すべての工場が稼ぐ一元一元への直接の権利ではない。
大きく増えた財務資源
9月30日には総資産が6725億3500万元に増えた。貨幣資金は2851億6500万元、売買目的金融資産は684億5700万元。貨幣資金をすべて制限のない現金と見なすことはできない。資源の増加には新株資金、子会社投資家の出資、営業資金が関わり、利益の蓄積だけでは説明できない。
固定資産純額は1849億元、建設仮勘定は442億3500万元だった。1~9月の営業キャッシュフローは2547億5100万元で、固定資産、無形資産、その他長期資産への現金支出は約369億9800万元。累計期間に生み出した資源と支出を表す異なる項目だ。単純に年率換算して、完了した年度の実績として示すべきではない。
上場は市場構造の問題も加えた。初日に自由に取引できたのは拡大後の株式の比較的小さい部分で、大きな持ち分には売却制限があった。その流通部分の価格が、はるかに大きい時価総額を決める。売買可能な株式の供給や期待の変化は、工場の生産や利益計上の時期と別に株価を動かし得る。
新しい強さを試す次の循環
上場資料は所有が分散し、支配株主や実質支配者が存在しない構造を示した。政府関連ファンドが出資していても、一つの株主が全社を所有しているという意味ではない。投資家ごとの権利、子会社の資金調達、支配合意の安定性は、企業の発展を評価する要素である。
CXMTは多額の赤字から異例の利益へ移り、メモリー製造で存在感を増した。次の試練は、需給が変わる中でも競争力のある製品、有用な工場出力、投資規律を保つことだ。上場株主に重要なのは、他の所有者の権利と次世代技術の費用を満たした後の、自分たちに帰属する現金と利益である。メモリー好況が規模を生み、所有構造と産業上の実行力が取り分を決める。