マイクロソフトがソフト帝国の次に築く巨額の計算基盤
パソコンとともに成長した企業が、計算を支える物理的な設備へ巨額を投じている。決算から、既存ソフト事業の強さとAIへの投資負担を読み解く。
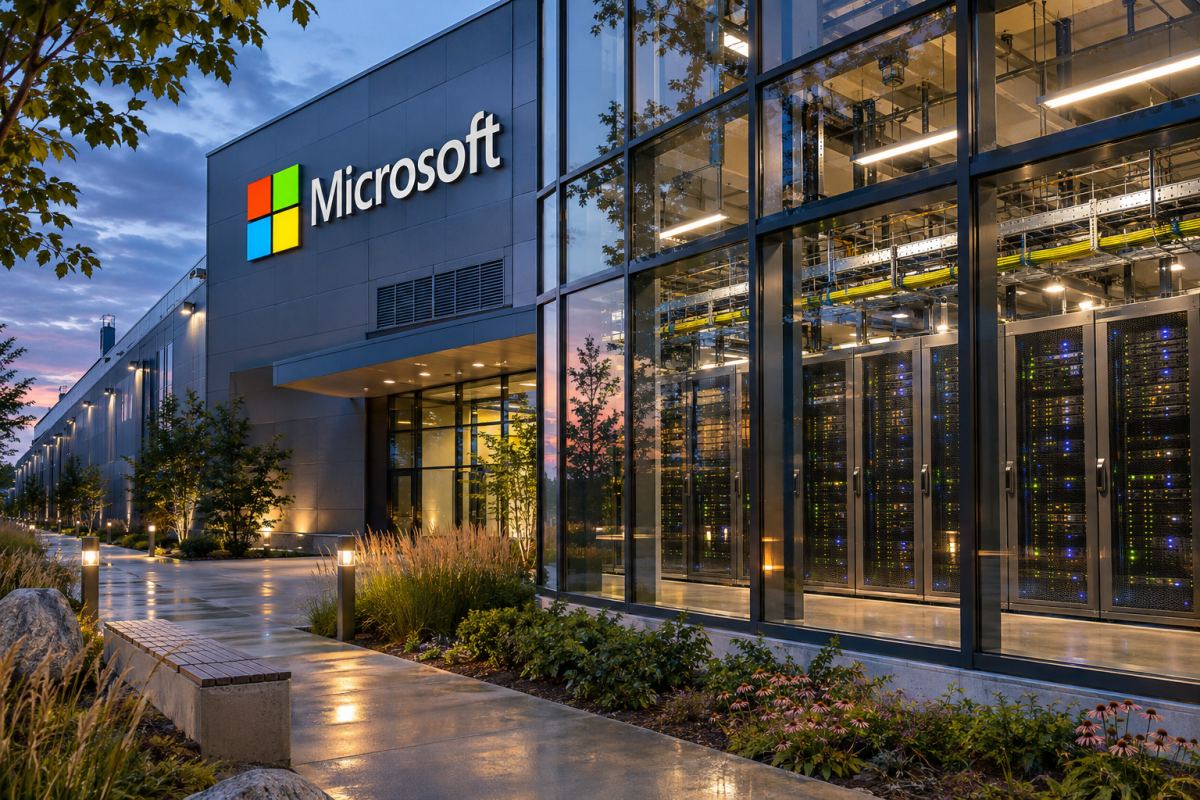
マイクロソフトの最近の変化は、キャッシュフロー計算書の一項目に表れている。2026年6月30日に終わった年度に、有形固定資産の取得へ投じた現金は1159億4800万ドル。前年度の645億5100万ドルから大きく増えた。ソフトウエアで知られる会社が、コンピューティングと人工知能を提供する物理的な設備に、巨額の資金を注いでいる。
ソフト事業がなくなったわけではない。むしろ、顧客との関係と継続的な収入が、この投資を可能にする。2026年度の売上高は3318億3900万ドル、米国会計基準に基づく純利益は1337億4900万ドルだった。11月5日時点の参考値では株価は約535.93ドル、時価総額は約3兆9790億ドル。仕事の現場で築いた地位と、費用のかさむ計算基盤を、どこまで効果的に結び付けられるかが問われる。
パソコンとともに育った事業
ビル・ゲイツ、ポール・アレン両氏が1975年に創業した。当初のAltair BASICは、コンピューターが多くの人に役立つためにプログラムを必要としていた、若い市場の製品だった。創業50周年の文章でゲイツ氏は、この最初のコードを会社の出発点として振り返っている。
商業的な着眼点は、企業や利用者が繰り返し必要とするソフトを供給することにあった。基本ソフトや業務用アプリは、コンピューターで働く日常の一部になった。導入企業が選ぶのはプログラムだけではない。ファイル形式、社員教育、サポート、顧客や取引先との互換性も同時に選ぶことになる。
積み重なった使い慣れは、競争上の資産となった。仕事道具の変更には、新しいライセンスの料金以上の費用がかかり得る。既存の文書が使えるか、社員が適応できるか、安全対策が機能するか、重要なアプリが接続できるかを考えなければならない。個々の製品の性能に加え、こうした実務上の関係が同社の地位を支えた。
定額課金とクラウドへの移行は、収益の得方を変えた。特定の機械用のソフトを買い、次の更新版を待つ代わりに、継続的に更新されるサービスへ料金を払う形が広がった。他の組織がアプリを動かすための基盤を提供する役割も大きくなった。
サティア・ナデラ最高経営責任者の下では、これらの事業のつながりが重要になっている。業務用ソフトで日々の仕事に入り、Azureで計算能力を提供し、開発ツールや企業向けサービスで次のアプリを作るチームにも接する。同じ法人顧客に複数の経路で関われる会社なのである。
ソフトと、その裏で動く設備を売る
クラウドの商機はサーバーの貸し出しに限らない。顧客はストレージ、データベース、セキュリティー、分析、アプリの開発・運用ツールも購入する。物理的な設備が必要だが、価値を決めるのはソフト、安定性、複雑なシステムを管理する能力でもある。
2026年度のMicrosoft Cloud売上高は2144億ドルだった。これは複数の事業にまたがる対象収入をまとめた指標であり、会社全体の売上高に追加する独立部門ではない。合算すれば、同じ収入の一部を二重に数えてしまう。
Windows、端末、ゲーム、広告などの収益源もある。幅広い事業は、消費者と企業に接する経路を増やす。一方で、決算の読み方は複雑になる。クラウドが好調でも、別の製品分野の需要が弱いことはあり得る。
最新四半期には、規模の変化がはっきり表れた。2026年9月30日までの2027年度第1四半期売上高は、前年同期比19%増の922億7900万ドル。営業利益は459億1500万ドルだった。Microsoft Cloud売上高は639億ドル、Azure売上高の公表ベースの伸び率は48%だった。
部門別の数字を比べる際には、報告区分の変更にも注意が要る。2027年度からはAgents and InfraとDevices and Consumerという区分に再編された。9月期の発表では前年同期も新しい区分で組み替えている。以前の部門名のまま数字を並べれば、同じ範囲の比較だと誤解させかねない。
法人向けの残存履行義務は6770億ドルとされた。契約済みで、会計方針に従い将来の期間に売り上げとして認識する見込みの額を示す。大きな契約の蓄積ではあるが、すでに受け取った現金でも、直近四半期に計上した売上高でもない。大規模な受注残を評価するには、収入になる時期も重要だ。
高収益企業に増す設備負担
2026年度売上高は、前年度の2817億2400万ドルから18%増えた。営業利益は1285億2800万ドルから1552億3700万ドルへ拡大した。これらは、金融損益や税金などが最終利益に反映される前の、事業自体の稼ぐ力を見る手掛かりになる。
米国会計基準による純利益は31%増の1337億4900万ドル、希薄化後1株利益は17.95ドルだった。一方、OpenAIへの投資に関連する純利益へのプラス効果を除いた調整後純利益は、1287億8600万ドルと公表された。調整後の方が小さい。調整すれば必ず利益が大きく見えるわけではない。
最新四半期でも、この違いは重要だった。9月期の会計基準上の純利益は32%増の366億2900万ドルだが、会社の調整後指標では18%増の364億2200万ドルとなった。比較する二つの期でOpenAI関連の影響が異なることが、伸び率の差の一因である。事業の成績と投資の会計効果は分けて見る必要がある。
貸借対照表は設備の拡大を示す。6月30日の総資産は7583億7600万ドルで、1年前の6190億300万ドルから増えた。有形固定資産の純額は2049億6600万ドルから3130億7600万ドルに上昇。建物、計算機器、関連インフラが、帳簿上の資産のより大きな部分を占めるようになった。
現金・現金同等物は209億3500万ドル、短期投資は559億800万ドルで、合わせて約768億ドルだった。有形固定資産に支出した1159億4800万ドルは、現金支出に限った指標である。ファイナンス契約で取得した資産などを含む設備投資額と混同してはいけない。
こうした投資には、定着したソフトの販売本数を増やす場合とは異なる時間軸がある。設備を建て、電力を供給し、保守しなければならない。機器は耐用年数に応じて減価償却され、現金を支払った後も将来の利益に影響する。採算の良い仕事を取り込める設備は基盤を強くするが、稼ぎが足りなければ投資収益率を押し下げる。
強い地位にも残る実行上のリスク
幅広い製品を持つことは、管理するシステムを減らしたい企業にとって魅力になる。同時に、抱き合わせ販売や市場へのアクセスを懸念する顧客、競争当局の監視も招く。2025年にはTeamsとMicrosoft 365を巡り、製品の選択肢や相互運用性などに関する約束を欧州委員会に行った。販売網の優位性も、法的・商業的な制約を受ける。
セキュリティーはもう一つの根本的な課題だ。顧客は通信、本人認証、アプリ、データを預ける。安全性と信頼性も購入する価値に含まれる。障害や侵害があれば、複数の製品への信用が同時に損なわれ得る。安全対策は一つのサービスの機能ではなく、会社全体の運営条件である。
AIは顧客と資源の獲得競争を激しくする。他の大手クラウド企業も計算需要を取り込もうとし、顧客は複数のモデルやソフトを試せる。マイクロソフトは、AIの道具が時間を節約し、料金に見合う有用な成果を生むと示す必要がある。実演で関心を集めることと、持続可能な採算で繰り返し使ってもらうことは別だ。
投資計画は電力、建設、先端半導体、導入日程にも左右される。従来のソフト会社のイメージには収まりにくい制約である。契約残高が増え、需要が強くても、すぐに使える設備や、追加投資1ドルごとの高い収益に直結するわけではない。
安定稼働の重要性は11月12日、Microsoft 365の広範な障害で一層明らかになった。Outlook、Teams、Copilotなどが複数の国で影響を受けた。マイクロソフトは14日までに対象サービスを全面復旧したと発表。暫定的な説明では、以前のネットワーク容量拡張時に生じた問題が、その後のネットワーク変更を機に表面化したという。同社は悪意ある活動を示す兆候はないとしている。ニューヨークの米連邦裁判所も、メールへのアクセスと送受信に支障が出たと通知した。この障害だけで同社の金銭的損失は算定できないが、顧客が共通基盤に依存する際、サービスの継続性も購入価値の一部であることを示した。
株価に織り込まれた期待
同社株はナスダックにMSFTの銘柄コードで上場する。11月5日の参考時価総額を2026年度の会計基準上の純利益で割ると、およそ30倍だった。その利益には投資の影響も含まれるため、営業利益や現金創出力と合わせて解釈したい。特定時点の比較であり、将来の投資収益を予測する数字ではない。
9月までの四半期には、配当と自社株買いで102億ドルを還元した。既存事業の規模が、設備投資と株主還元の両立を可能にしている。より難しい仕事は、新たな投資を十分に稼働させ、将来もその自由度を保つことだ。
マイクロソフトの歴史は、コンピューターを仕事に役立てる方法を変えてきた歴史でもある。現在の賭けは、ソフトの販売力と巨大な計算資源の所有を結び付けることにある。売上高、顧客にとって有用な利用、インフラ投資の収益性が一緒に伸びるか。その関係の方が、新しいAI機能の発表一件よりも、次のマイクロソフトをよく物語る。