AIに必要な半導体と接続技術を現金に変えるブロードコム
専門半導体と買収したソフトウエアで成長したインフラ企業。歴史、資金の流れ、AI需要から、ブロードコムの評価を支える強みと依存関係を読む。
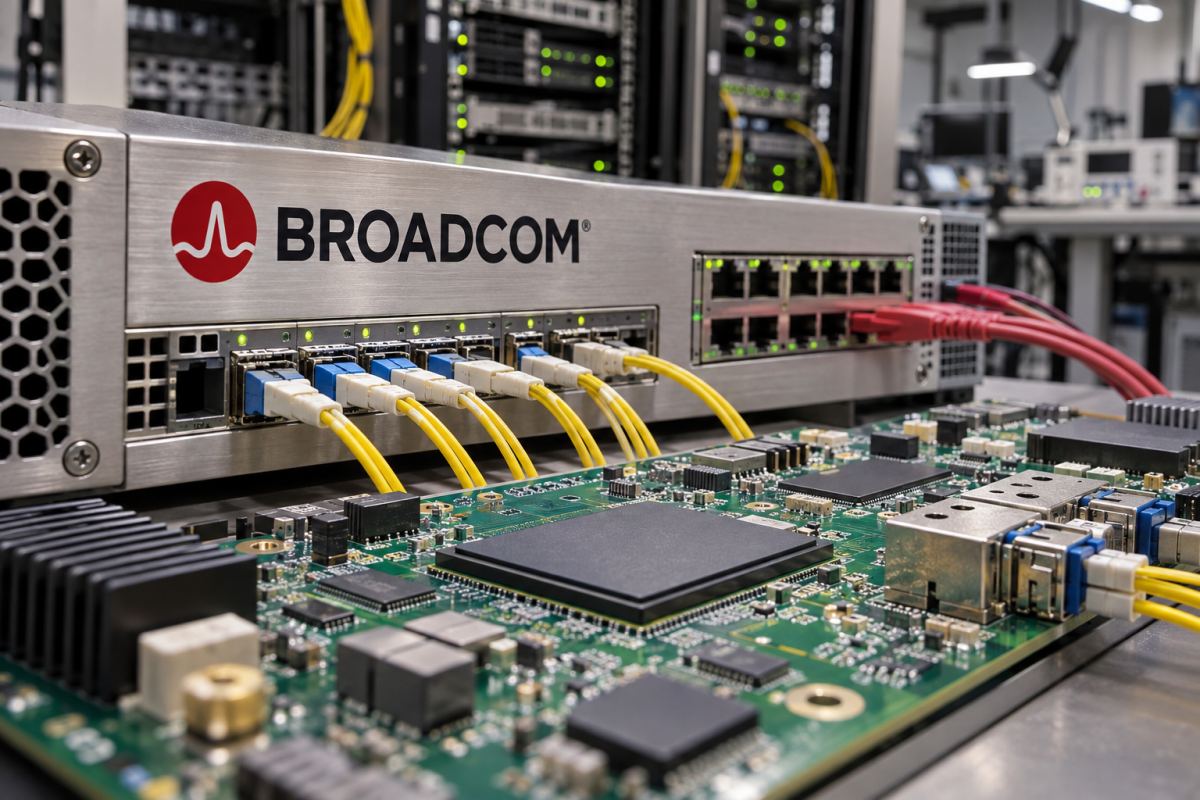
人工知能の性能は、プロセッサー同士が情報をやり取りするための設備にも左右される。モデルや対話画面の裏では、半導体がサーバー、ラック、ネットワークの間でデータを動かしている。ブロードコムは、その見えにくい技術基盤を担う。同時に、企業の重要な計算システムを動かすソフトウエアも販売し、半導体以外の収益源を持っている。
この組み合わせが、同社を世界最大級の上場企業に押し上げた。2026年11月5日時点の時価総額ランキングでは、株式価値は約1兆3910億ドルだった。その評価を理解するには、二つのつながった歴史を追うとよい。専門性の高い半導体技術の蓄積と、顧客の業務に深く組み込まれたソフトウエア企業の買収である。
世代を超えて技術を集めた企業
ブロードコムの源流には、ヒューレット・パッカードやAT&Tのベル研究所などがある。現在のグループは、一つの製品群が途切れず発展してできたわけではない。2005年に設立されたアバゴが、買収を通じて技術と開発力を集める主体となった。2016年にブロードコム・コーポレーションと統合し、拡大後の会社はブロードコムの名を引き継いだ。
その後、戦略はソフトウエアへ一段と広がった。2018年にCAが加わり、続いてシマンテックの企業向けセキュリティー事業を取得。VMwareの買収は2023年11月に完了した。機器やネットワークの内部にある部品から、企業の計算環境を動かすプログラムへと事業を広げたのである。巨額ののれんや取得した無形資産にも、その歴史が表れる。
企業を買えば、すべての能力を社内で育てるより早く、顧客、技術、技術者を獲得できる。ただし、財務的な成果は買収後に決まる。顧客を維持し、製品を開発し、費用を管理し、買収価格に見合う現金を生み出せるかが重要だ。買収の履歴だけでは物語の半分しか分からない。成立した取引の数より、取得した事業の価値が続くかどうかが問われる。
ホック・タン最高経営責任者が率いるのは、消費者には供給元が知られていなくても、組織の運営に必要なインフラを提供する企業だ。製品はネットワーク、無線接続、記憶装置などを支える。最終製品に社名を付けることよりも、大きなシステムの内部で特定の技術課題を解くことに商業的な価値がある場合が多い。
AIに専用半導体と接続技術が必要な理由
半導体事業には、AI向けの専用アクセラレーターやネットワーク製品が含まれる。顧客の要件に合わせた半導体は、特定の処理で汎用品より適した設計にできる可能性がある。開発では深い技術協力が必要になることもある。一方、顧客の設備導入計画への依存も生じる。設計を受注しても、その後の注文が無限に続くわけでも、完全に予測できるわけでもない。
プロセッサーが情報を受け取り、連携するにはネットワークが欠かせない。計算能力だけを高めても、データが効率的に流れなければ高価な機器が待機する。ブロードコムはイーサネットのスイッチ用半導体や光部品など、接続を支える技術を売る。事業機会はAI計算を取り巻くシステム全体に及ぶため、アクセラレーター同士の比較だけでは成長を評価できない。
同社はウエハー生産の多くを含む製造工程の大半を、TSMCなどの外部企業に委託する。一部の専門的な工程には自社設備を残している。この区別は財務面でも重要だ。すべての工場を所有せずに巨大な半導体事業を展開できる半面、生産能力、技術、納期の実行を供給企業に依存するからである。
ソフトウエアとインフラの関係は少し異なる。VMwareは企業のプライベートクラウドやハイブリッド環境の管理を支え、他の買収事業はセキュリティーや既存の企業システムを担う。置き換えには時間、人員、業務手順の変更が必要になり得る。そのため顧客関係が続きやすいが、顧客は更新や移行に際して価格、サービスの質、代替策を検討し続ける。
最新の年間決算が示すもの
2025年11月2日に終了した年度の売上高は638億8700万ドルで、前年度比24%増えた。半導体ソリューションが368億5800万ドル、インフラストラクチャー・ソフトウエアが270億2900万ドルを占める。ソフトウエアは全体の約42%だ。単にAI半導体企業と呼ぶだけでは、直近の通期事業の大きな部分を見落とす。
年間営業利益は254億8400万ドル、純利益は231億2600万ドルだった。税金費用は純額でマイナスとなって利益を押し上げており、税引き後利益が売上高と営業費用だけで動くわけではないことが分かる。経営陣が示す調整後指標では、買収関連費用や株式報酬など特定の項目を除く。比較に役立つ場合はあるが、会計上の公表数値とは分けて扱う必要がある。
年度末の総資産は1710億9200万ドルだった。のれん978億100万ドルと無形資産純額322億7300万ドルを合わせると、約4分の3を占める。有形固定資産は25億3000万ドルと小さい。半導体工場の数や価値をそのまま示す貸借対照表ではなく、買収、知的財産、顧客関係によって形づくられた資産構成だ。
のれんとは、買収価格が識別可能な純資産の認識額を上回ったときに残る会計上の金額である。銀行口座に眠る現金ではない。取得した事業が投資を支えるだけの価値を生み続けるかが実務上の問題になる。期待が大きく悪化すれば、その期間に新たな現金支払いがなくても、減損によって利益が減ることがある。
AI需要が変えた四半期
11月の基準日時点で最新の公表決算は、9月2日発表の2026年度第3四半期だった。対象期間は8月2日までである。売上高は86%増の295億9100万ドル。半導体は127%増の208億3900万ドル、インフラソフトウエアは29%増の87億5200万ドルとなった。ソフトウエアも伸びるなか、AIが事業構成を変えている。
AI半導体の売上高は167億ドルで、前年同期比221%増だった。これは半導体売上高の内数であり、グループ合計に追加する別事業ではない。同社は専用アクセラレーターとネットワークの需要を拡大要因に挙げた。さらなる成長も予想したが、見通しは経営陣の期待であって、次の四半期の売上高がすでに実現した証拠ではない。
公表営業利益は159億5500万ドル、純利益は130億8800万ドルだった。営業キャッシュフロー141億9700万ドルから設備投資5億3200万ドルを引いたフリーキャッシュフローは136億6500万ドル。この直接投資額と半導体工場建設の巨額費用の違いは、外部委託の効果を示す。ただし、研究開発、供給契約上の支出、企業買収の資金需要までなくなるわけではない。
8月2日の総資産は1881億4800万ドルに増えていた。現金・現金同等物は239億7500万ドル、貸借対照表上の短期・長期債務は合わせて約594億ドルだった。現金創出力は、製品開発、債務返済、株主還元という複数の用途を支える。四半期配当は普通株1株当たり0.65ドルだった。
不可欠な供給者であることの強みと限界
年次報告書によると、2025年度は一つの顧客が売上高の32%を占めた。直販に加え販売代理店なども使っているため、特定されていない最終利用企業の名を安易に当てはめるべきではない。それでも集中度は高い。製品群が幅広くても、大口顧客の導入時期、交渉力、技術変更が業績を左右し得る。
リスクは供給網にも及ぶ。顧客が完成システムを必要とする時期に、先端製造能力、パッケージング、重要部品を確保しなければならない。輸出規制、地域的な混乱、AI投資の変化も影響する。技術上重要な部品は高い収益を生む可能性があるが、複数の組織が重要な意思決定をするシステムの一部であることに変わりはない。
株式はAVGOとしてナスダックに上場する。11月の時価総額を2025年度の公表純利益で割ると、過去実績に対する倍率は約60倍となる。税金の影響を含む終了済み年度との比較であり、急成長する事業が次に必ず稼ぐ金額を示すものではない。顧客の計算設備への支出が増えるなか、重要な地位を維持する期待が評価に織り込まれている。
ブロードコムの成長は、一般家庭で知られるブランドでなくても、専門技術から巨大な事業が生まれることを示す。今後の試練は、その重要性を保つことだ。顧客に必要な製品を届け、買収したソフトウエアの価値を守り、急拡大するAI需要を持続的な現金に変える。スマートフォンの画面からは見えにくい設備の採算が、投資家にはますます無視できなくなっている。