Chevron: convertir más recursos en retornos que duren
Hess añade otro capítulo a una energética formada por fusiones y desarrollo. Historia, mezcla productiva, caja y compromisos con el accionista explican las exigencias detrás de CVX.
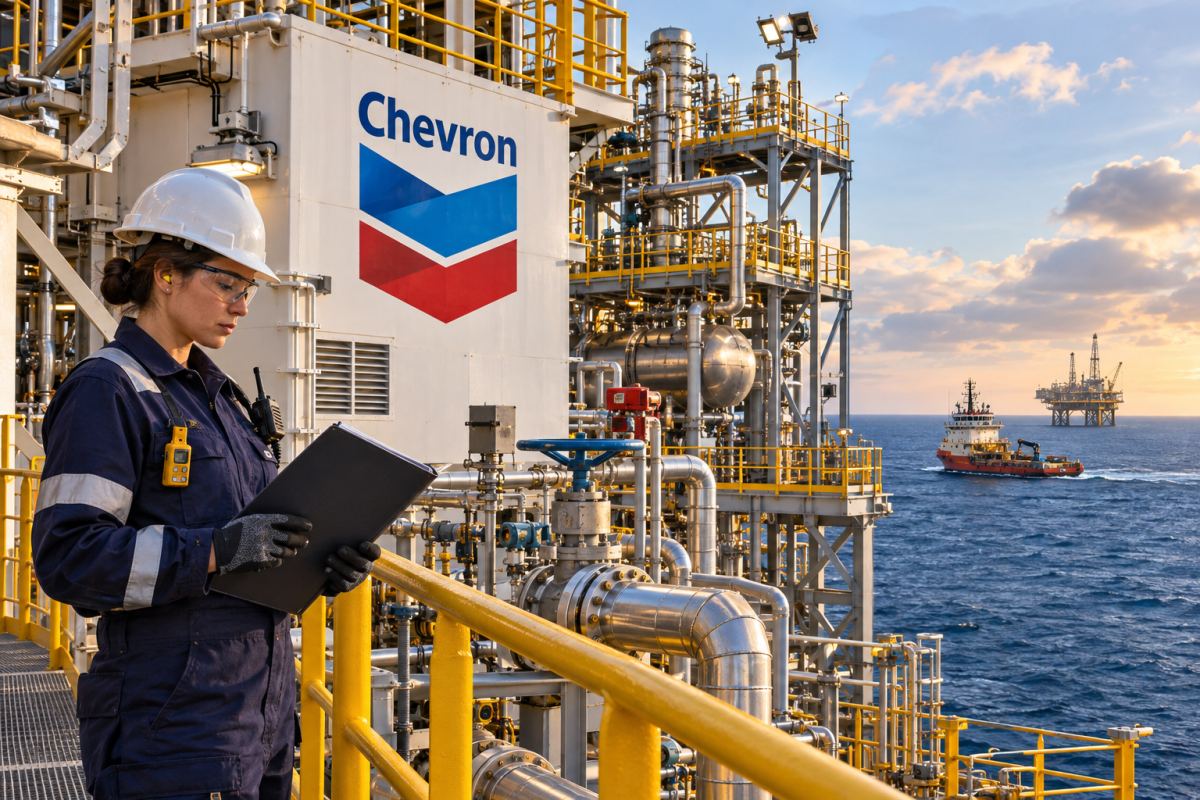
El futuro de Chevron se construye con yacimientos que tardan años en desarrollarse y operaciones capaces de cambiar su cartera en un solo periodo contable. La compra de Hess, cerrada en julio de 2025, amplió su exposición a Guyana y Bakken y añadió otro capítulo a una empresa formada por exploración, alianzas y fusiones. El reto financiero es convertir más recursos en efectivo después de desarrollar proyectos y atender al accionista.
Con una capitalización aproximada de 415.420 millones de dólares al 5 de noviembre de 2026, Chevron reflejaba expectativas sobre años de producción energética. Los precios del petróleo y el gas se mueven mucho más rápido que los activos que los producen. Por eso deben leerse distintos horizontes: el beneficio trimestral, la inversión plurianual y la vida económica de un campo describen realidades diferentes.
Una larga historia de renovar recursos
Sus orígenes se remontan a Pacific Coast Oil, en California, en 1879. El negocio entró en Standard Oil antes de la reorganización posterior de la industria y terminó evolucionando hacia Chevron. Su expansión dependió de producir, transportar y refinar hidrocarburos. Creó una red industrial cuyos componentes obtienen retornos distintos según cambian precios y demanda.
La fusión con Texaco en 2001 y la compra de Unocal en 2005 ampliaron recursos y presencia internacional. Noble Energy llegó en 2020 con activos como los del Mediterráneo oriental. Son ejemplos de combinar operaciones existentes con posiciones adquiridas. Una compra mejora oportunidades, pero su valor final depende del precio pagado, los proyectos entregados y el efectivo generado.
Hess se incorporó el 18 de julio de 2025. Aportó una participación en el desarrollo marítimo Stabroek de Guyana y activos estadounidenses. Chevron participa a través de esa posición adquirida; no es propietaria única ni operadora exclusiva del desarrollo. Las alianzas abren acceso a recursos atractivos compartiendo control, decisiones de inversión y resultados con otros participantes.
Producir y refinar tienen economías diferentes
El negocio de exploración y producción obtiene petróleo y gas. Sus beneficios dependen de precios realizados, volúmenes, costes, impuestos y condiciones contractuales. Un buen yacimiento genera caja durante años, pero exige capital antes y durante la explotación. El agotamiento obliga además a mantener o renovar la cartera si se quiere sostener la producción.
El refino y la comercialización venden combustibles y otros productos. Su economía depende de la relación entre materias primas y precios finales, el funcionamiento de las refinerías y la demanda regional. Un crudo más caro no mejora automáticamente el beneficio de refino. La integración da exposición a distintas etapas, aunque no garantiza que una compense exactamente la presión sobre otra.
La cartera incluye producción estadounidense en formaciones de esquisto y mar adentro, Kazajistán, gas australiano y otros mercados. Cada proyecto tiene calendarios, costes y riesgos políticos propios. Esa variedad da flexibilidad y exige coordinación. El resultado corporativo también cubre financiación y administración centrales; no basta sumar las rentabilidades más atractivas anunciadas para yacimientos concretos.
Las cuentas anuales registran el coste de crecer
En 2025, las ventas y otros ingresos operativos fueron de 184.432 millones de dólares. Los ingresos totales y otras rentas, incluidas participadas y otras partidas, sumaron 189.031 millones. El beneficio atribuible a Chevron fue de 12.299 millones, frente a 17.661 millones en 2024, con 6,63 dólares por acción diluida. Las dos medidas de ingresos no son intercambiables al comparar periodos u otras energéticas.
Los activos al cierre llegaron a 324.012 millones de dólares, desde 256.938 millones un año antes. El inmovilizado material neto representaba 219.729 millones. Hess modificó sustancialmente el balance; el aumento no fue solo crecimiento orgánico de equipos. Los activos petroleros y gasistas adquiridos se contabilizaron mediante estimaciones de precios, producción, costes y riesgo, por lo que incorporan una dimensión prospectiva importante.
La caja operativa fue de 33.939 millones de dólares en 2025. Las inversiones pagadas ascendieron a 17.347 millones, dejando 16.592 millones según la definición de flujo de caja libre de la empresa. Muestra recursos después de inversión directa, pero adquisiciones, ventas de activos, financiación y otros compromisos también modifican el efectivo. Es una medida útil con un alcance concreto, no toda la asignación de capital.
Chevron pagó 12.751 millones de dólares de dividendos ordinarios y recompró unos 12.100 millones de acciones bajo su programa. En conjunto, las distribuciones superaron aquel flujo de caja libre. Eso no identifica una fuente única de financiación, pero vuelve relevante el conjunto de financiación y cartera. Una compañía no puede evaluar indefinidamente los pagos aislados de la inversión y la fortaleza del balance.
Un trimestre fuerte con menos producción mundial
Los ingresos totales y otras rentas del tercer trimestre de 2026 alcanzaron 67.798 millones de dólares, incluidas ventas e ingresos operativos de 65.237 millones. El beneficio atribuible fue de 9.924 millones, o 5,06 dólares por acción diluida, frente a 3.539 millones un año antes. El ajustado, 10.361 millones o 5,28 dólares por acción, era una medida separada, ajena a las GAAP en su totalidad, que excluía partidas específicas.
Mejores precios realizados del crudo y márgenes de productos refinados impulsaron el resultado. La producción mundial neta promedió 3,980 millones de barriles equivalentes de petróleo diarios, por debajo de 4,086 millones un año antes. El beneficio aumenta incluso sin elevar volumen global cuando mejoran precios, márgenes y otras condiciones. La producción, por sí sola, no explica todas las ganancias de una energética integrada.
La exploración y producción aportó 5.698 millones de dólares de beneficio trimestral y el refino y comercialización 4.931 millones. Otras actividades registraron un cargo neto de 705 millones, conciliando las áreas con el total corporativo. La contribución del refino muestra la importancia de activos fuera del yacimiento. También responde a condiciones de mercado que deben examinarse dentro del ciclo, sin suponer que se repetirán iguales.
El efectivo operativo llegó a 16.014 millones de dólares, con inversión cercana a 4.000 millones. Chevron pagó 3.482 millones de dividendos ordinarios y gastó 2.502 millones en recompras. Son pagos realizados, distintos del nuevo dividendo anunciado. La distribución de 1,78 dólares por acción declarada con los resultados se pagaba el 10 de diciembre: al 5 de noviembre todavía era un pago futuro.
La flexibilidad financiera exige más que petróleo caro
Al 30 de septiembre, los activos eran de 333.786 millones de dólares y el efectivo y equivalentes de 12.804 millones. La deuda total había bajado a 33.534 millones desde 40.758 millones al cierre anterior. Una caja más fuerte reduce obligaciones y respalda proyectos y pagos al accionista. La continuidad de esa flexibilidad depende de precios, gasto y desempeño operativo futuros.
El presidente y consejero delegado Mike Wirth dirige la empresa con sede en Houston. Sus planes incluyen desarrollar recursos adquiridos y continuar trabajos en operaciones existentes. Cumplir plazos, controlar costes y mantener instalaciones seguras y fiables importa porque se compromete capital antes de observar todo el retorno. Retrasos y paradas imprevistas afectan tanto al volumen actual como a la rentabilidad esperada de inversiones anteriores.
La compañía también presentó planes para que sus empresas conjuntas venezolanas inviertan 7.000 millones de dólares en cinco años. Es un programa futuro, no gasto ya realizado. Las inversiones internacionales dependen de contratos, gobiernos, condiciones operativas y acceso a equipos y mercados. Recursos prometedores adquieren valor cuando los acuerdos y la operación física permiten producir de manera sostenida y rentable.
La acción representa una obligación industrial continua
Las acciones ordinarias cotizan en Nueva York como CVX. Las recompras aumentan la participación de los títulos restantes en ganancias futuras, mientras el dividendo entrega efectivo. Ambas conviven con reponer activos productivos. Comparar dividendo y beneficio contable omite diferencias de depreciación y caja; fijarse solo en un trimestre abundante puede ignorar el coste del próximo ciclo inversor.
La demanda de largo plazo y la transición energética añaden otro horizonte. La rentabilidad de la producción convencional, proyectos de menores emisiones y nuevas oportunidades depende de clientes, tecnología y políticas. Las decisiones actuales pueden operar durante décadas: hay que juzgar la utilidad de los activos bajo condiciones distintas. Más recursos tienen valor cuando producen retornos adecuados después de obligaciones ambientales, operativas y financieras.
Chevron ha crecido reiteradamente incorporando recursos a un gran sistema industrial. Hess continúa esa historia y el último trimestre muestra la fuerza de precios y márgenes de refino sobre la caja. Para el accionista contará el retorno después de desarrollar la cartera y preservar resistencia financiera. La compañía posee oportunidades de larga duración; materializarlas exige decisiones disciplinadas a través de mercados energéticos cambiantes.