La inflación británica sube al 3,5% y la gasolina vuelve a tensar la decisión sobre los tipos
Los precios aceleraron en septiembre y se alejaron del objetivo del Banco de Inglaterra. El encarecimiento del combustible convive con una presión mayor en servicios, mientras la próxima decisión monetaria sigue pendiente.
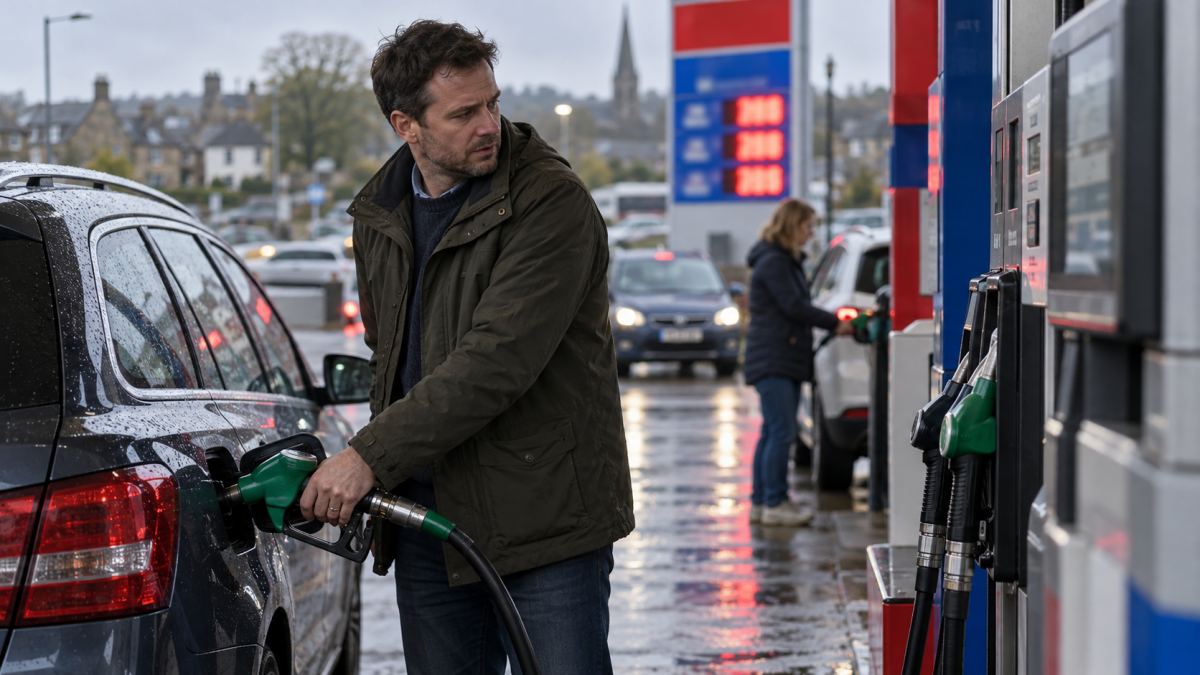
La inflación del Reino Unido subió al 3,5% interanual en septiembre, desde el 3,1% de agosto, según los datos publicados este miércoles 21 de octubre por la Oficina Nacional de Estadísticas, la ONS. Es la tasa más alta desde octubre de 2025. El combustible volvió a ser el principal impulso de una subida que complica el alivio del coste de vida y las decisiones del Banco de Inglaterra.
El dato superó el 3,4% que esperaba la mediana de economistas consultados por Reuters. La diferencia importa menos por esa décima que por la dirección: los precios vuelven a acelerarse cuando la política monetaria intenta devolver la inflación al 2%. Una subida de tipos en noviembre es una expectativa, no una decisión ya adoptada.
El golpe empieza en el depósito
La ONS registró un aumento de 8,2 peniques por litro en la gasolina entre agosto y septiembre y de 10,7 peniques en el diésel. Un año antes, ambos combustibles habían bajado ligeramente durante ese mismo mes. La comparación con una base más favorable ayuda a explicar por qué el efecto sobre la tasa anual resulta tan pronunciado.
El encarecimiento tampoco se distribuye por igual. Los alimentos y las bebidas no alcohólicas mantuvieron una inflación anual del 1,3%, y sus precios bajaron un 0,2% durante el mes. Es una diferencia importante para interpretar el promedio: que el índice general suba no significa que todos los productos se encarezcan al mismo ritmo.
En conjunto, el IPC aumentó un 0,4% respecto de agosto. Esa variación mensual y el 3,5% interanual responden a preguntas distintas: la primera compara dos meses consecutivos; la segunda, septiembre con septiembre del año anterior. Confundirlas convertiría una noticia sobre la aceleración anual en una afirmación incorrecta sobre cuánto han subido los precios en unas semanas.
La presión también aparece fuera de la energía
La inflación subyacente, que excluye energía, alimentos, alcohol y tabaco, pasó del 2,6% al 2,8%. Reuters también destacó el avance de los precios de los servicios, del 3,4% al 3,7%. Son señales que los responsables monetarios examinan para valorar si un choque inicialmente externo termina extendiéndose al resto de la economía.
La Biblioteca de la Cámara de los Comunes explica que los servicios suelen depender más de costes internos y presentar una inflación más persistente que los bienes. Por eso su evolución ayuda a completar una lectura que quedaría incompleta si solo se observara el petróleo. No demuestra, por sí sola, que todas las empresas estén trasladando mayores costes a sus clientes.
Esa separación entre origen y propagación del problema resulta especialmente relevante para una economía que, según Reuters, depende fuertemente del gas natural importado. La presión energética puede llegar desde fuera, pero sus consecuencias sobre los presupuestos familiares, las empresas y las negociaciones salariales se desarrollan dentro del país.
Un banco central dividido antes del nuevo dato
En su reunión de septiembre, el comité del Banco de Inglaterra mantuvo el tipo oficial en el 3,75% por seis votos frente a tres. Los tres disidentes querían elevarlo al 4%. La decisión, publicada el 17 de septiembre, ya advertía de que la prolongación del conflicto en Oriente Medio estaba aumentando los riesgos de inflación.
El banco distinguía entre el impacto inmediato de la energía y los efectos de segunda ronda: que la presión se incorpore de forma más duradera a precios y salarios. También señalaba que un mercado laboral débil y unas condiciones financieras restrictivas podían moderarla. Su diagnóstico contenía ambas fuerzas, no una garantía de que los tipos debieran moverse siempre en la misma dirección.
La siguiente decisión está prevista para el 5 de noviembre. El dato de este miércoles aporta nueva información a esa evaluación, pero no sustituye la votación del comité. Tampoco una eventual subida abarataría directamente el petróleo: la política monetaria actúa sobre las condiciones de financiación y la demanda con las que hogares y empresas afrontan el choque.
Volver al objetivo no significa volver a los precios de antes
El recuerdo de la crisis anterior sigue pesando. La Biblioteca de los Comunes sitúa el máximo de aquella escalada en el 11,1% de octubre de 2022. La tasa actual es muy inferior, pero esa comparación no borra el aumento acumulado del nivel de precios. Una inflación más baja significa que los precios crecen más despacio, no que regresan automáticamente a su punto de partida.
El Banco de Inglaterra recuerda que el IPC representa una cesta de bienes y servicios, no la experiencia exacta de cada familia. Quien dedica una proporción mayor de sus ingresos a desplazamientos puede sentir una presión diferente de la que refleja el promedio. La composición del gasto importa tanto como el titular del mes.
El objetivo del 2% busca dar estabilidad para planificar, ahorrar y fijar precios. La nueva aceleración vuelve más difícil esa tarea. Para los hogares, la pregunta inmediata es cuánto queda después de pagar sus gastos; para el banco central, cuánto del encarecimiento energético persistirá cuando se desvanezca su impulso inicial. El próximo movimiento de tipos dependerá de esa diferencia, todavía abierta.