Reino Unido ofrece préstamos baratos para instalar paneles solares y bombas de calor: qué cubren y cuánto cuestan
El nuevo esquema público permite financiar mejoras sin pago inicial. Hay diez prestamistas y el ahorro energético dependerá de cada vivienda y del coste total del crédito.
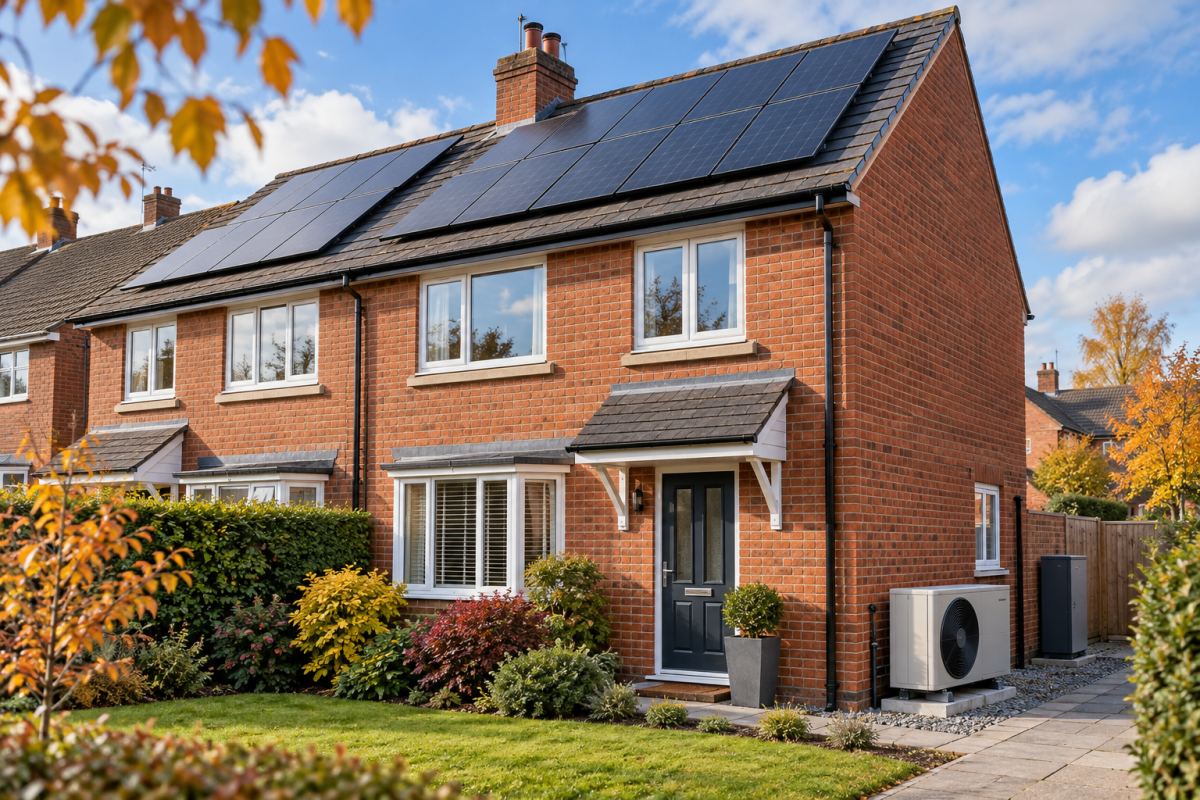
El Gobierno británico puso en marcha una nueva vía para financiar instalaciones domésticas de energía limpia: préstamos respaldados por el Estado, algunos sin intereses y otros con tipos reducidos, destinados a paneles solares, baterías y bombas de calor. El programa, presentado el 27 de octubre, busca resolver un obstáculo conocido: muchas familias podrían reducir su factura eléctrica con esas tecnologías, pero no pueden pagar de una vez el coste de instalarlas. El crédito permite distribuirlo durante años; no convierte la instalación en gratuita ni garantiza que todas las viviendas ahorren la misma cantidad.
El esquema Warm Homes Loan está disponible para propietarios de viviendas residenciales en Inglaterra, Escocia, Gales e Irlanda del Norte. Diez prestamistas participan en la primera etapa. Cada uno aplicará sus propias comprobaciones de solvencia y condiciones. Por eso, la decisión de pedir un préstamo exige comparar el pago mensual, los intereses acumulados y el plazo completo con el ahorro energético que pueda obtenerse en esa vivienda concreta.
Una inversión inicial que puede repartirse en años
El Departamento de Seguridad Energética y Cero Emisiones presenta el programa como un instrumento para acelerar la instalación de tecnología limpia sin desembolso inicial. Algunos de los préstamos ofrecidos tienen interés cero; otros reducen el tipo frente a un crédito ordinario comparable, según la ficha oficial. En determinados productos, el plazo puede llegar a 30 años. No hay un único tipo de interés ni una cuota universal: las ofertas corresponden a prestamistas distintos y pueden depender del equipo, el instalador y el perfil del solicitante.
La propia ficha gubernamental ofrece una comparación ilustrativa. Para un crédito de 10.000 libras a siete años con interés del 8%, una cuota ordinaria rondaría las 155 libras mensuales. A través del nuevo esquema, el ahorro en pagos podría alcanzar 285 libras al año. El ejemplo no es una oferta para todos los propietarios. Quien extienda mucho el plazo puede lograr una cuota menor, pero debe revisar cuánto terminará pagando por el crédito durante toda su duración.
Los límites de financiación varían según la instalación. El programa contempla hasta 15.000 libras para paneles solares y otro tanto para una batería de almacenamiento; hasta 20.000 para una bomba de calor aire-agua y hasta 35.000 para una geotérmica. También figuran sistemas de biomasa, conexiones a redes de calor y otras soluciones de microgeneración. Se puede solicitar financiación para más de una mejora. Los importes máximos no significan que el préstamo cubrirá cualquier presupuesto ni que todo solicitante recibirá esa suma.
Ahorro posible, no factura rebajada por decreto
La administración estima que una vivienda que combine bomba de calor, batería y paneles solares podría ahorrar hasta 550 libras anuales en energía, con otras 300 libras posibles si utiliza una tarifa que cambia según la hora. Es una proyección para una combinación determinada, no un ahorro garantizado. La orientación de la vivienda, su aislamiento, la demanda de calefacción, las tarifas contratadas y el coste de los equipos pueden modificar por completo la cuenta.
Esta distinción es central para entender el programa. La factura de electricidad podría caer antes de que termine de pagarse la instalación, pero el hogar habrá añadido una obligación financiera mensual. Un balance favorable depende de sumar las cuotas y los costes de mantenimiento, además de estimar cuánto se dejará de comprar a la red. En el caso de una bomba de calor, también influye el sistema de calefacción que sustituye y el precio relativo de electricidad y gas.
Los propietarios podrán combinar el préstamo, cuando cumplan los requisitos, con ayudas existentes para bombas de calor. El Gobierno menciona subvenciones de hasta 9.000 libras a través del Boiler Upgrade Scheme y los mecanismos de Home Energy Scotland. Una subvención reduce el principal que debe financiarse; un préstamo, en cambio, se devuelve. La coexistencia de ambos instrumentos no significa que todos los hogares reciban automáticamente la ayuda máxima.
Quién puede solicitarlo y qué debe comprobar
La página de elegibilidad del programa exige que el solicitante sea propietario de la vivienda, con o sin hipoteca, y que el inmueble sea residencial y esté en Reino Unido. Los prestamistas pueden imponer requisitos adicionales. El dinero debe destinarse a mejoras admitidas, como paneles fotovoltaicos, almacenamiento eléctrico, bombas de calor o una conexión a una red térmica. Habitualmente, la obra debe realizarla una empresa acreditada por el Microgeneration Certification Scheme; las conexiones a redes de calor son una excepción. El propietario no puede hacer por sí mismo la instalación financiada.
El Gobierno aconseja pedir presupuestos y comparar tanto el precio del equipo como el coste total del crédito. También advierte que ciertos prestamistas trabajan solo con instaladores asociados, mientras otros dejan elegir entre compañías certificadas. Esa diferencia puede afectar el precio final y la posibilidad de comparar ofertas técnicas. Conservar el presupuesto, el contrato financiero, la factura y el certificado de instalación facilitará cualquier reclamación posterior.
La medida llega en un contexto de preocupación por el precio de la energía y por la exposición británica a las crisis internacionales de suministro. El Ejecutivo afirma que casi 150.000 instalaciones solares se realizaron durante la primera mitad de 2026 y que las ventas de bombas de calor alcanzaron un récord en 2025. Esos datos muestran que existe demanda, pero la expansión del programa dependerá de las condiciones efectivas de los créditos y de que el ahorro prometido se sostenga en los hogares que los contraten. La novedad es financiera: facilitar el acceso a una inversión que sigue teniendo un coste y un riesgo que cada familia debe calcular.