米FRB理事、AIが金融にもたらすリスクに警鐘 投資拡大や自動取引を注視
マイケル・バー理事は、AI投資の拡大、自動取引システム、新たなデジタル上の脅威を監視する必要があると指摘した。サービスや生産性を高める可能性も強調した。
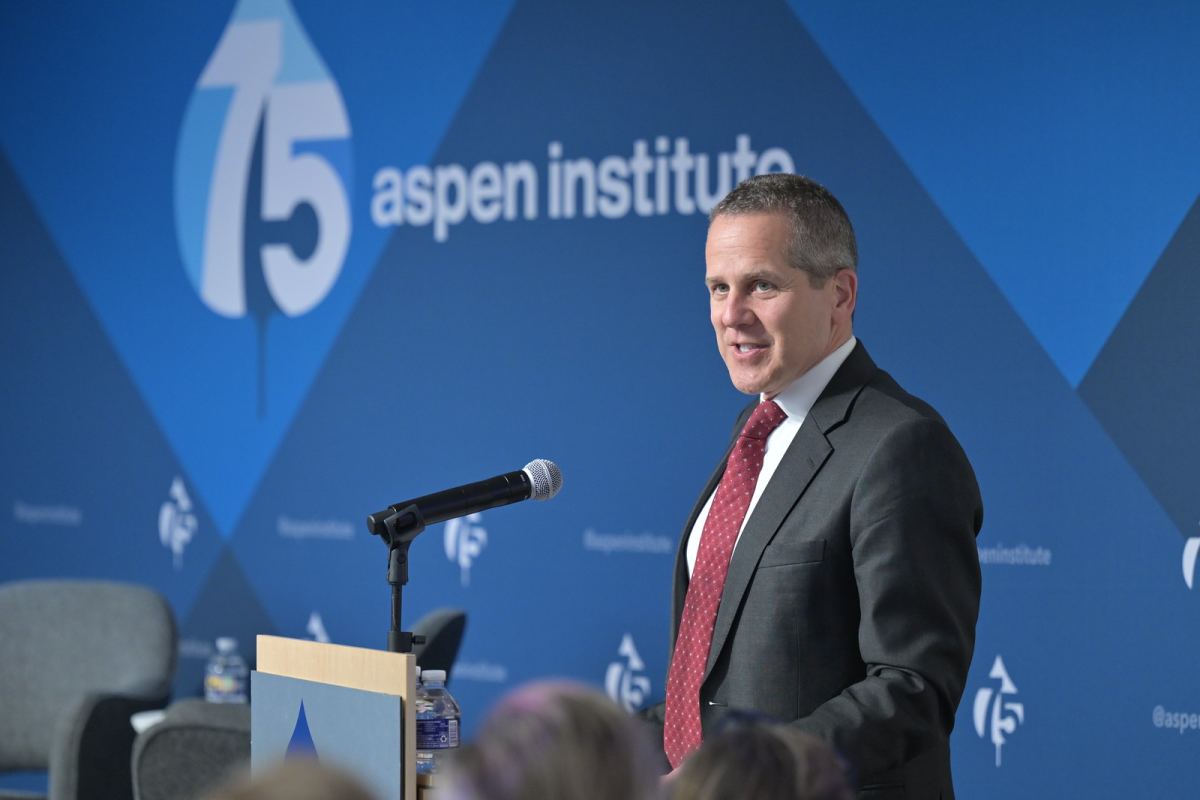
米連邦準備制度理事会(FRB)のマイケル・バー理事は、人工知能(AI)が金融サービスを改善する可能性を持つ一方、市場やサイバーセキュリティー、消費者保護に新たなリスクをもたらしかねないと警告した。月曜日にイタリア・ミラノで行った講演で、AIのインフラを支える資金調達と、モデルの設計・利用方法の双方に注意を払うよう求めた。
講演では、FRBが前週に公表した金融安定報告書も取り上げた。同報告書は、データセンターへの投資拡大や、一部の資金調達の仕組みが複雑になっていることを検討している。バー氏は、自身の見解は個人のものであり、FRBや連邦公開市場委員会のほかのメンバーの見解を必ずしも反映しないと明記した。
バー氏は、AIが長期的に個人や企業を支え、生産性を高める可能性については楽観的だと述べた。その一方で、投資家、企業、サービス提供者の複雑な関係にすでに依存している経済や金融システムにAIが取り入れられる中、リスクをどう管理するかを課題に挙げた。
AI拡大を支える資金
データセンター、半導体、電力インフラには多額の投資が必要となる。バー氏は、その拡大を負債で賄う割合が増えていると指摘。資産の評価額が大きく下がった場合、借り入れの増加や企業間の金融上のつながり、複雑な債務が値下がりを増幅させる可能性があると述べた。
講演によると、AI分野の大手7社が貸借対照表に計上する負債は2026年に大きく増え、年末までに8000億ドルを超える見通しだ。これは7社についての予測であり、業界全体の負債額や損失額の推計ではない。
FRBの報告書は、貸借対照表に計上されない一部の義務について、潜在的な名目上の最大額が3兆ドルを超えるとも推計している。電力供給契約、データセンターや計算能力の長期契約、さまざまな資金調達の仕組みが含まれる。性質の異なる潜在的な義務の金額であり、企業が失った資金や直ちに支払わなければならない金額を意味するものではない。
バー氏は、信用力の高い大企業が、信用力の弱い企業の事業や公共サービス企業による投資を間接的に支えている場合があると説明した。どこにリスクがあるか分かりにくいと、投資家の心理が変化した際に資産の売却が激しくなるおそれがあるという。
企業同士が投資する「循環」
バー氏が検討したもう一つの関係が、循環的な資金調達だ。大手の計算サービス提供企業や画像処理半導体のメーカーは、言語モデルの研究企業やクラウド関連の新興企業に、累計で1000億ドルを超える出資を行っていると述べた。
投資を受けた小規模な企業が、その資金で投資元の半導体や計算サービスを購入・賃借すると、資金の一部が提供企業に戻る。バー氏によると、その出資は大企業のバランスシートから見れば比較的小さいが、受け取る企業にとっては重要だという。
事業拡大を経済的に持続可能にするには、いずれ供給企業からの資金を、有料顧客からの収入に置き換える必要があるとバー氏は述べた。成長の持続性を評価する際には、こうした金融上の関係を調べるべきだとしている。
同氏は、現在の投資拡大を鉄道や道路、光ファイバーなど過去のインフラ投資の周期と比較した。それらの投資は有用な設備を残した一方、ブームの終息が金融システムに影響を及ぼした例もある。AIサービスへの需要が伸び続け、現在整備中の設備を十分に利用するという別のシナリオも示した。
未解決の問題として、専用半導体がどのくらい使えるかや、需要が予想を下回った場合に送電接続や変電設備をどう活用するかを挙げた。地域によってはAI以外にも追加のインフラが役立つ一方、活用に何年もかかる地域があるかもしれないという。
同時に反応するアルゴリズム
AIは証券取引も変える可能性がある。バー氏は、AIモデルが従来の取引アルゴリズムより幅広く複雑な情報を処理し、高度な取引技術へのアクセスを広げ、市場の監視を改善できると説明した。こうした能力は市場の機能向上に役立ち得るという。
一方、似たデータで訓練された少数の似たモデルに依存すると、ニュースに対する反応が同時に起きるおそれがあると警告した。多くのシステムが同じ欠陥や似た戦略を持っていれば、局所的な問題がより速く広がる可能性がある。
バー氏は、自身の理解では生成AIが大規模な自律取引にまだ使われていないとも述べた。そのため、導入が広がる前にリスクを検討する必要があるとした。モデルの設計、訓練データ、試験、実際の運用方法が、その影響を左右する。
また、明示的にそうするようプログラムされなくても、一部のアルゴリズムが協調的な行動や市場操作の戦略を学ぶ可能性についての理論研究を紹介した。現在の取引システムすべてがそのように行動すると、この研究が証明したと述べたわけではない。一方、取引の監視やリスクの検出に機械学習やAIを使っている市場もあると指摘した。
サイバー安全と消費者への影響
デジタルの安全をめぐっては、攻撃する側と防御する側の競争を描いた。AIは脆弱性の発見や修正に役立つ一方、攻撃を容易にしたり、真実らしく見える偽の内容を作ったりすることもある。民間企業と当局が問題に迅速に対処できる必要性を強調した。
消費者に関しては、自動化されたツールに金融上の助言を求めることが懸念の一つだ。金融機関から助言を受ける場合と同じような保護や監督が適用されないまま、投資の相談を直接チャットボットに持ちかける人もいるとバー氏は述べた。
金融企業も顧客への助言にAIを使っている。バー氏は、自社の商品や手数料、頻繁な取引を優先するような推奨には利益相反が入り込むおそれがあると指摘した。不完全なデータや誤った情報に基づき、利用者の事情やリスク許容度に合わない投資を勧める可能性もある。
融資では、従来とは異なるデータを分析することで、一部の世帯が信用を利用しやすくなる可能性がある。ただし、家賃や公共料金の支払い、就労パターンなどが、保護されるべき属性を間接的に示す指標にもなり得ると警告した。モデルの判断を説明しにくければ、不利益な決定を検証し、公平な融資に関する規則の順守を確かめることも難しくなる。
バー氏は金融機関に、モデルの検証、偏りの監視、情報や判断に異議を申し立てやすい仕組みの整備を求めた。サービスを広げ費用を抑える可能性を生かしながら、人々の資金や信用へのアクセス、金融システムの安定に影響する判断には適切な管理を保つことが課題となる。