エクソンモービル、油田から精製までつながる産業の力
資源、精製、特殊製品が長期の産業基盤を形づくる。歴史、現金創出、最新決算から、統合型エネルギー企業の収益とリスクを読む。
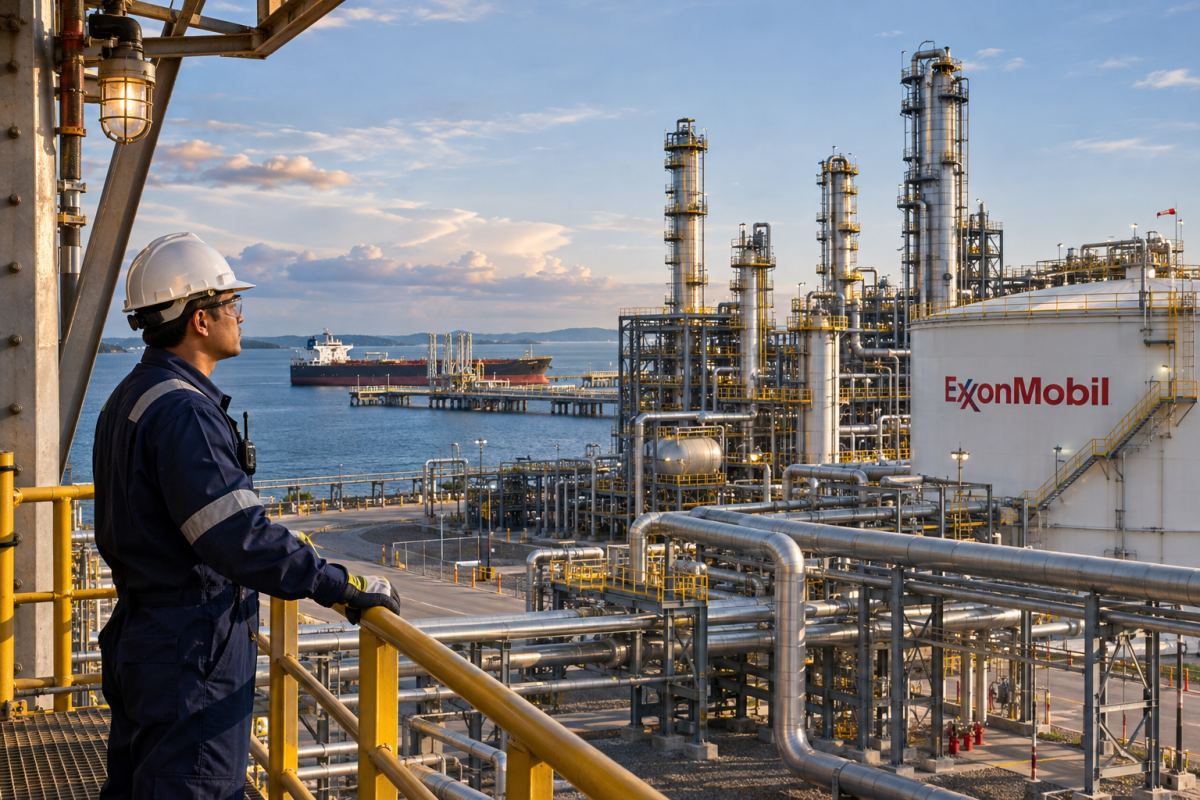
油田と製油所は、同じエネルギー価格の変化にも異なる反応をする。エクソンモービルは両方を持ち、化学品や特殊製品も手掛ける。地下の資源から完成した材料まで、複数の段階に関われる統合型の構造が歴史の中心にある。最新の原油価格を確認するだけでは理解できない企業だ。
2026年11月5日時点の時価総額は約6742億9000万ドル。株主が保有するのは、数十年かけて築かれ、現金を生むまで長い時間がかかる投資も含む産業基盤への権利である。資源、技術、設備を、商品市況とエネルギーシステムの変化の中でどれだけ利益に変えられるかが問われる。
古い産業の系譜と新しい法人構造
起源には、1911年のスタンダード・オイル解体で分かれた企業がある。ジャージー・スタンダードは1972年にエクソンへ改称し、1999年11月30日にエクソンとモービルの合併が完了した。長い産業の蓄積に組織変更を重ねてきた企業であり、一つの発見や買収だけで現在の規模になったわけではない。
上場法人には最近も変更があった。2026年7月1日の本拠法変更を伴う再編で、テキサス州法人のエクソンモービル・ホールディングスが事業会社の上に置かれた。従来株1株に対して持株会社株1株を交付し、ニューヨーク証券取引所の銘柄コード「XOM」は維持した。新しい事業がゼロから生まれたのでも、財務の歴史がリセットされたのでもない。
2024年5月のパイオニア・ナチュラル・リソーシズ買収は、パーミアン盆地での地位を広げた。近接する資源と能力をまとめれば開発を調整しやすくなるが、取得対価と引き受けた義務もある。成功は追加面積や取引の見出し額ではなく、生産、費用、現金収益で測る必要がある。
会長兼最高経営責任者(CEO)のダレン・ウッズ氏は、上流の資源生産、精製・燃料、化学品、特殊製品を率いる。各事業の市場への反応は異なる。原料高が生産側を潤しても、加工側の一部には逆風になる。統合は選択肢と連携を生むが、すべての部門が同じ環境で同時に利益を増やすわけではない。
売上高とその他収益を区別する
2025年12月31日までの通期の売上高・その他営業収益は3239億500万ドルだった。持分法会社の利益などを含む収益・その他利益の総額は3322億3800万ドル。両者は置き換えられない。表示方法の異なるエネルギー企業同士を比べる際ほど、営業上の販売収益と広義の収益総額の区別が重要になる。
親会社帰属純利益は前年の336億8000万ドルから288億4400万ドルへ減り、希薄化後1株利益は6.70ドルだった。設備が順調に動いていても、生産物の価格が下がれば収益は減る。精製マージン、化学品市況、税金、保守、減損も利益に影響し、年間比較一つで要因を切り分けることはできない。
2025年末の総資産は4489億8000万ドル、有形固定資産の純額は2993億7300万ドルだった。施設と資源関連資産には大きな投資が積み上がる。帳簿価額は将来生産の市場価値と同じではなく、どちらも株式時価総額とは異なる。株主は操業に必要な義務と費用にも影響を受ける。
年間営業キャッシュフローは519億7000万ドル、有形固定資産への現金支出は283億5800万ドルだった。この支出は探鉱も含む広義の投資指標とは異なる。資源開発と設備維持は、配当や自社株買いの前に多くの現金を必要とする。将来の生産と競争力を保つには継続投資が欠かせない。
精製が資源生産に匹敵した四半期
最新決算は2026年9月30日までの四半期だった。営業上の売上高は1105億300万ドル、その他利益を含む収益総額は1131億6400万ドル。親会社帰属純利益は154億1300万ドル、希薄化後1株利益は3.72ドルだった。調整後利益175億500万ドル、1株4.23ドルは別の表示であり、報告利益ではない。
部門別では上流事業が70億8800万ドル、エネルギー製品が71億6900万ドルを稼いだ。化学品7億3500万ドル、特殊製品12億8500万ドルが加わり、全社・金融部門は8億6400万ドルの損失だった。燃料事業の利益が上流をわずかに上回った。統合企業の決算を原油価格だけで説明できないことが分かる。
上流生産は日量約449万6000石油換算バレルだった。石油換算は天然ガスなどを共通のエネルギー単位に直したもので、すべて原油のバレルという意味ではない。特定開発の総生産量も、同社持ち分の生産量と一致するとは限らない。数量も財務数値と同様、対象範囲を明確にする必要がある。
四半期の営業キャッシュフローは257億ドル、同社定義のフリーキャッシュフローは191億ドルだった。株主還元94億ドルの内訳は配当43億ドル、自社株買い51億ドル。特に利幅が良好な時期には、一つの数字より、現金創出、投資、還元の関係が重要な判断材料になる。
財務余力は時間を与えるが無傷を保証しない
2026年9月の総資産は4709億1700万ドル、有形固定資産純額は2969億5500万ドル。現金・現金同等物は121億5300万ドルで、短期の借入債務などは45億2300万ドル、長期債務は297億2700万ドルだった。強い財務は不況時の事業継続を支えるが、商品価格への依存や個々の投資の失敗をなくすわけではない。
大型エネルギー事業の投資は、実際の販売価格が分かるずっと前に決まる。地質、生産実績、建設費、提携先、操業の安定性で、承認後にも採算は変わる。資本規律には、建設しない判断、延期、他の所有者に売る方が価値が高いかの検討も含まれる。
業務改善と市況効果も分けて見る必要がある。稼働率上昇や継続費用の削減は事業を強くするが、商品高だけでも増益になる。経営陣は進歩の一部を構造的な節約によるものと説明する。その評価には、インフレ、買収、保守、価格環境との関係も確認したい。
エネルギー移行が加える別の投資期間
二酸化炭素の回収・貯留なども進めている。その採算は追加の原油生産とは異なり、顧客、輸送設備、貯留権、政策上の枠組みが重要になり得る。計画や排出削減目標の発表は、利益や環境成果をすでに実現した証拠ではない。契約と実際の操業が試金石になる。
移行は両方向の不確実性を生む。既存の燃料・材料には利用者がいる一方、省エネ、電化、規制、競合技術は将来需要を変え得る。どの資産が長期間生産的であり続けるかを選ぶ必要がある。需要継続の見通しは管理すべきシナリオであり、すべての資産の価値が永久に保たれる約束ではない。
環境義務、安全、操業停止にも費用が伴う。販売価格が弱くても保守と規制対応は必要だ。規模が大きいほど小さな改善の価値も増すが、失敗の損失も大きくなる。耐久力を見るには、生産成長だけでなく債務や操業リスクも確認しなければならない。
XOM株主に示されるもの
11月5日の時価総額は、2025年報告純利益の約23倍だった。市況循環のある過去年との比較であり、予想利益倍率ではない。商品利益が変われば、産業能力が同じでも倍率は急変する。株価は設備を帳簿原価で保有する価格ではなく、将来の現金の流れへの期待である。
第4四半期配当は1株1.07ドルを決定し、支払いを2026年12月とした。2027年には200億ドルの自社株買いも計画する。決定済み配当と翌年の買い戻し計画は、第3四半期に実施済みの還元とは別だ。将来の設備需要と市況は、その後の資本配分にも関わる。
エクソンモービルの持続的な強みは、複雑な産業基盤を異なる市場と長い時間の中で動かす力にある。最新決算は資源と精製の双方の収益力を示した。長期使用を前提とする資産の周囲で需要、技術、環境義務が変わる中、規律ある投資で現金創出力を守れるかが中心的な問いとなる。