マイクロン、メモリー好況の利益を次の強さに変えられるか
AI需要と先端メモリーで業績が急拡大。産業の歴史、顧客契約、投資計画から、例外的な好決算を超えた競争力の条件を探る。
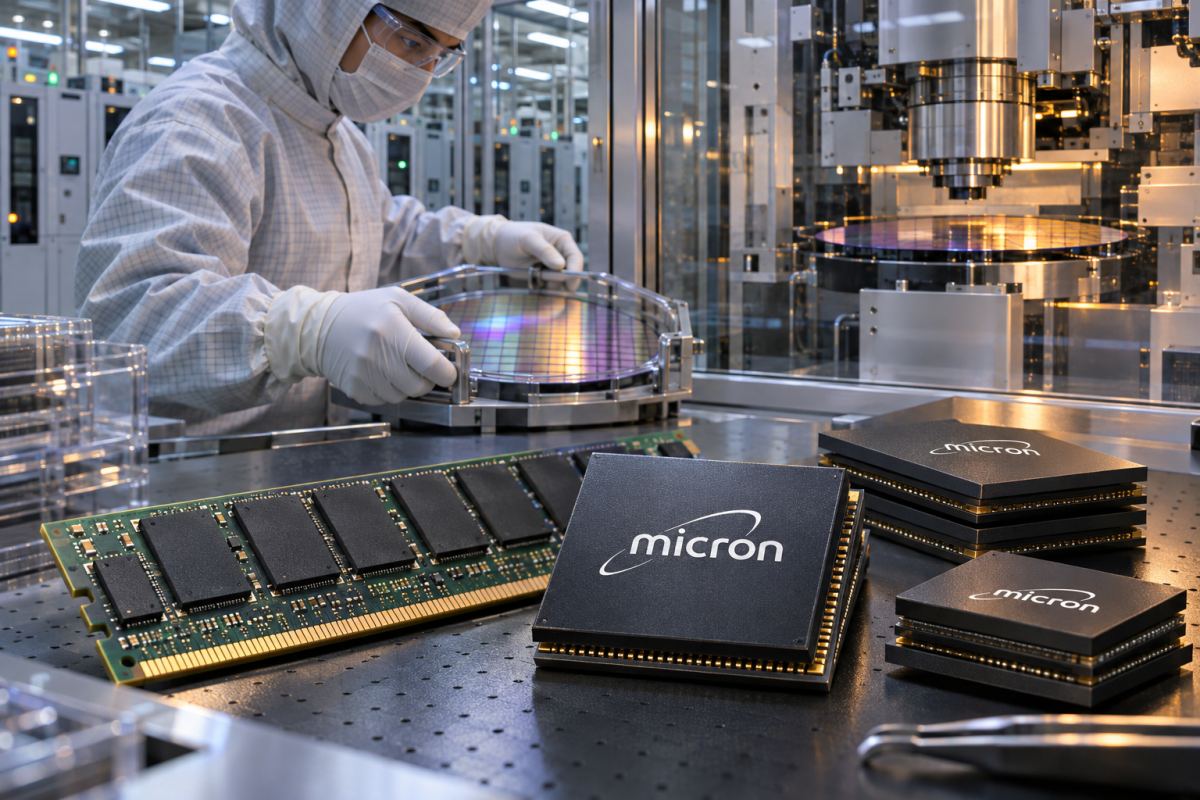
人工知能(AI)には高速な処理装置だけでは足りない。データを保存し、取り出し、処理装置が待たずに働ける速さで届ける必要がある。その要請がマイクロン・テクノロジーの収益構造を変えた。最新決算は、汎用品の半導体から連想される薄い利益率とは大きく異なる。機会は明確だが、どこまで続くかの判断は難しい。
2026年11月5日時点の時価総額は約7426億5000万ドルだった。事業の土台は今も実物の生産、専門技術、巨額の設備投資にある。先端製品と長期の顧客契約で地位を強めようとしているが、価格と生産能力が利益を大きく変動させてきた産業に属することは変わらない。
ボイシの小企業から厳しい産業を生き抜く
1978年10月5日、アイダホ州ボイシの歯科医院の地下で、4人の半導体設計会社として出発した。最初の契約は64Kメモリーチップの設計だった。1981年に自社製造の64K DRAMを初出荷し、1984年にナスダックで株式公開した。早い段階から、回路設計と工場運営の難しさを同時に引き受けた。
その組み合わせが将来を形づくった。設計はチップの機能を定め、製造は1枚のウエハーから正常な製品をいくつ、どの費用で作れるかを決める。メモリーでは密度、良品率、工程の改善が大量生産全体の競争力を変える。技術進歩を実験室の成功で終わらせず、繰り返し再現できる生産にしなければならない。
業界再編も現在の姿を築いた。2013年7月のエルピーダ買収とレックスチップ株式の取得は、能力と製造拠点を広げた。現在の業務は米国だけでなく複数国に及ぶ。生産、研究、組み立て、検査が国際的に連携し、各地の環境、貿易規制、技術移行の調整に影響を受ける。
会長兼最高経営責任者(CEO)のサンジェイ・メロートラ氏の下で、負荷の高い計算用途向けメモリーとストレージに重点を置く。DRAMは高速な作業用記憶、NANDは電源がなくてもデータを保持する記憶を担う。高帯域幅メモリーHBMは、先端処理装置の近くで高速にデータを動かす。用途は関連するが、設計、製造条件、競争環境はそれぞれ異なる。
事業規模を変えた通期決算
2026年度は2026年9月3日に終了しており、暦年末ではない。売上高は前年の373億7800万ドルから1331億8800万ドルへ増加した。GAAP営業利益は993億4000万ドル、純利益は849億6900万ドルで、前年純利益85億3900万ドルを大きく上回った。希薄化後1株利益は74.33ドル。強い四半期を年換算した予想ではなく、報告された年間実績である。
年間売上高はDRAMが1006億7900万ドル、NANDが317億8500万ドル、その他が7億2400万ドルだった。さまざまな最終市場に販売しても、決算の中心はメモリーの需給と価格である。付加価値の高い製品への移行は強みを増すが、供給や価格、顧客の投資計画が将来利益に重要でなくなるわけではない。
最終四半期も例外的な規模だった。売上高は前年同期の113億1500万ドルから542億2900万ドルへ増え、GAAP純利益は約377億ドル、希薄化後1株利益は32.87ドルとなった。工場や技術がすでに整っていれば、需要増と有利な価格が利益を大幅に押し上げることを示した。
ただし、この効果は逆方向にも働く。需要が弱くても工場の費用は発生し、価格が下がれば在庫の価値も低下し得る。高い利益率は、それを生んだ条件と一緒に見る必要がある。最新四半期はその環境下で実際に稼いだ証拠であり、利益率が恒久的に続く保証ではない。
AIシステムの一部になるメモリー
2026年にはHBM4の量産を開始し、次世代の計算基盤向け製品を説明した。メモリーの積層化や部品間接続の改善で、処理装置の近くにデータを速く届ける。商機はシステムの制約を解くことにある。計算能力を追加しても、情報待ちが長ければ十分に活用できない。
その機会は技術的な要求も高める。生産するビット数だけでなく、先端パッケージング、電力効率、顧客による認定が重要だ。製品世代を通じて性能と納期を満たす必要がある。仕様の発表、試作品、認定済み製品の大量出荷は別の段階であり、次製品の投入計画を生産完了と扱ってはいけない。
2026年度の研究開発費は56億5000万ドルだった。狙いは高性能な上位製品を作るだけではない。工程改善はメモリー単位当たりの費用を下げ、幅広い市場での競争力も守る。製品設計、製造技術、費用管理は密接につながり、別々に最適化すれば済む段階ではない。
長期契約が変える見通し
年次報告書で重要な変化の一つが、顧客契約の開示である。戦略的契約には、複数年にわたる法的拘束力のある購入数量の約束がある。一部は固定価格で、多くは最低・最高価格の範囲を設ける。短期注文だけに頼る場合より見通しは立つが、すべての将来取引を確定利益に変えるものではない。
9月3日時点の残存履行義務は約1340億ドルだった。約4分の1を今後12カ月に、残りを5年以内に収益認識する想定である。すでに得た売上高でも、全将来売上高の包括的な予想でもない。変動価格の一部契約や短期契約は計算から除かれている。
契約負債には主に顧客預り金に関する約130億ドルが含まれ、そのほぼすべてを2029~2031年に返済する予定だった。預り金は資金を供給する一方、義務も伴い、株主が自由に使える無償の現金ではない。長期契約の価値は、強制執行可能性、相手の信用、約束した製品を供給する能力に依存する。
利益を支える産業投資の負担
年度末総資産は前年の827億9800万ドルから1958億8800万ドルへ増加し、有形固定資産の純額は633億1000万ドルだった。現金・現金同等物は383億6400万ドル、短期投資は50億7000万ドル、長期市場性投資は300億1900万ドル。それぞれを区別しなければ、特定の用途にすぐ使える金額を正しく説明できない。
2026年度の営業キャッシュフローは896億7500万ドル、有形固定資産への総現金支出は307億1200万ドルだった。政府支援や他の調整を加えれば投資の純額は小さくなるが、説明せずに総支出と置き換えるべきではない。高利益は財務余力を増やした一方、生産への大きな再投資の必要性は残る。
年度末の流動債務は4億9100万ドル、長期債務は46億8800万ドルだった。拡張の資金はあるが、発表した工場の完成には時間がかかる。最初のアイダホ新工場は2027年半ば、最初のニューヨーク工場は2030年の初期生産を想定していた。11月5日時点では将来計画であり、すでに商業生産を増やす施設ではなかった。
過去利益に対する低い倍率の読み方
普通株はナスダックに「MU」で上場する。11月5日の時価総額約7426億5000万ドルは、2026年度GAAP純利益の約8.7倍だった。他の技術企業に比べると控えめに見える。しかし、例外的に高い利益を分母にした倍率は、市況悪化で利益が急減すれば印象を変える。
取締役会は9月に1株0.15ドルの四半期配当を決定し、支払いを10月とした。配当や自社株買いの可能性は、工場、研究、顧客への義務と併せて考える必要がある。現金の分配は株主に報い、内部留保は次の製品世代に必要な能力を育てる。価格、機会、財務耐久力を見ずに、どちらが常に優れるとは言えない。
マイクロンの産業的な粘り強さが、いま異例の需要に出会っている。先端メモリーや顧客契約は事業の質を高め得るが、実行や市況変動のリスクはなくならない。現在の利益で、供給が増え、製品が変わり、顧客が次の計算投資を見直したときにも価値を保つ地位を築けるか。それが長期の投資判断の中心になる。