Micron ante el reto de convertir el auge de la memoria en ganancias duraderas
La IA y la memoria avanzada han transformado sus resultados. Su historia industrial, contratos e inversiones explican qué puede fortalecer el negocio más allá de un ejercicio excepcional.
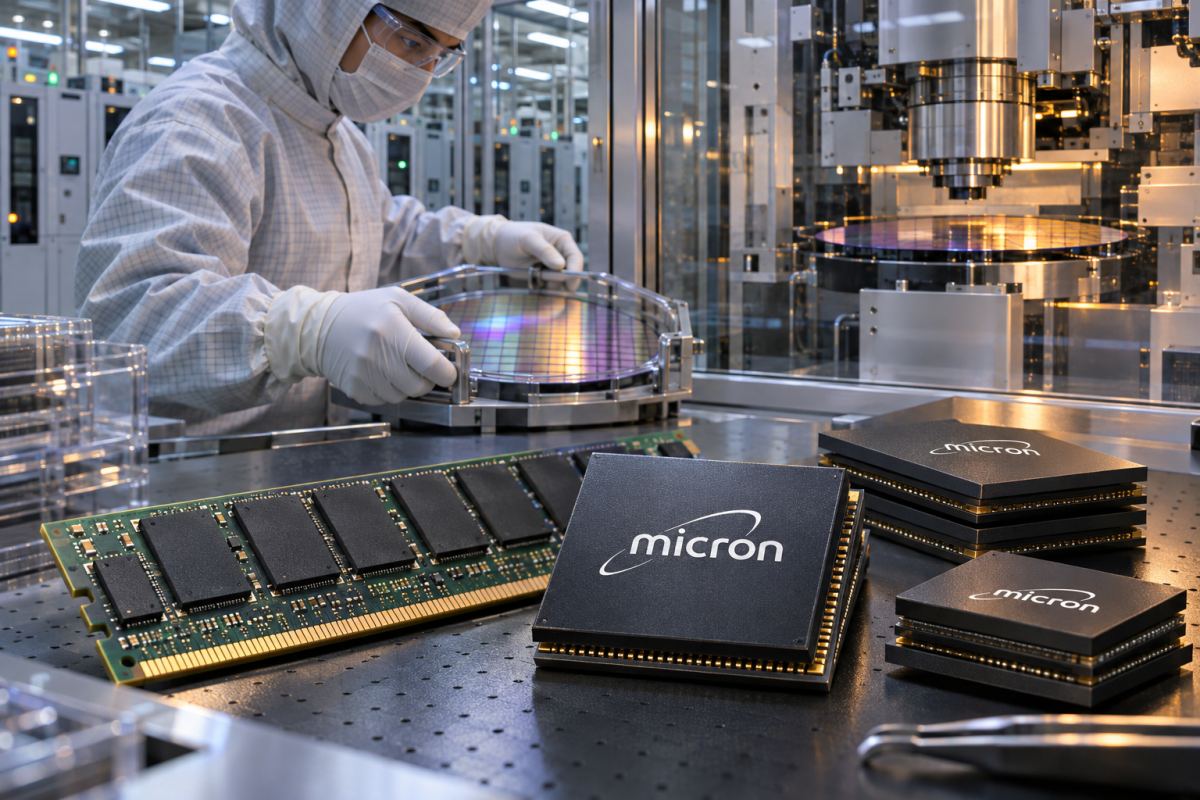
La inteligencia artificial necesita algo más que procesadores rápidos. Los datos deben almacenarse, recuperarse y entregarse con suficiente velocidad para mantenerlos trabajando. Esa exigencia ha transformado la economía de Micron Technology, un fabricante de memoria cuyos últimos resultados se parecen poco a los modestos márgenes asociados habitualmente a chips estandarizados. La oportunidad destaca; lo difícil es determinar cuánto puede durar.
Micron tenía una capitalización aproximada de 742.650 millones de dólares en la referencia del 5 de noviembre de 2026. Su negocio sigue apoyándose en producción física, ingeniería especializada y grandes decisiones de inversión. Intenta fortalecer su posición con productos avanzados y compromisos más largos de los clientes, dentro de una industria donde precios y capacidad han provocado históricamente fuertes oscilaciones de beneficios.
Una pequeña empresa de Boise sobrevive a una industria exigente
Micron nació el 5 de octubre de 1978 como una firma de diseño de semiconductores de cuatro personas, en el sótano de una consulta dental de Boise, Idaho. Su primer contrato consistió en diseñar un chip de memoria de 64K. Entregó su primer producto DRAM de 64K fabricado por ella en 1981 y salió a Nasdaq en 1984. Desde sus comienzos combinó el diseño de circuitos con la dificultad de operar una fábrica.
La distinción marcó su futuro. El diseño establece qué debe hacer un chip; la fabricación determina cuántos funcionan al salir de una oblea y a qué coste. En memoria, la densidad, la proporción de unidades válidas y los procesos cambian la competitividad sobre volúmenes enormes. El progreso técnico debe convertirse en producción repetible, no quedarse en una demostración exitosa de laboratorio.
La consolidación también construyó la compañía actual. La adquisición de Elpida y de una participación en Rexchip, en julio de 2013, amplió capacidades y presencia industrial. Hoy sus operaciones abarcan varios países, no solo Estados Unidos. Producción, investigación, ensamblaje y pruebas forman un sistema internacional expuesto a condiciones locales, reglas comerciales y la coordinación práctica de las transiciones tecnológicas.
Bajo Sanjay Mehrotra, presidente del consejo y consejero delegado, Micron ha priorizado memoria y almacenamiento para aplicaciones informáticas exigentes. La DRAM ofrece memoria rápida de trabajo; la NAND conserva datos sin suministro eléctrico continuo. La memoria de alto ancho de banda, HBM, permite mover información rápidamente cerca de procesadores avanzados. Son necesidades relacionadas, pero con diseños, exigencias de fabricación y condiciones competitivas diferentes.
Un ejercicio que cambió la escala
El ejercicio fiscal 2026 terminó el 3 de septiembre de 2026, no al cierre del año natural. Los ingresos alcanzaron 133.188 millones de dólares, frente a los 37.378 millones del ejercicio anterior. El beneficio operativo GAAP fue de 99.340 millones y el neto, de 84.969 millones, frente a 8.539 millones un año antes. El beneficio diluido por acción llegó a 74,33 dólares. Son resultados declarados, no previsiones anualizadas a partir de un trimestre excepcional.
La DRAM generó 100.679 millones de dólares de ingresos anuales; la NAND, 31.785 millones; y otros productos, 724 millones. El reparto identifica la exposición principal. Micron vende a distintos mercados finales, pero la economía de la memoria domina sus resultados. Avanzar hacia productos de más valor mejora su posición sin eliminar la importancia de oferta, precios e inversión de los clientes.
El último trimestre también fue extraordinario. Los ingresos alcanzaron 54.229 millones de dólares, frente a 11.315 millones un año antes, y el beneficio neto GAAP rondó 37.700 millones. El beneficio diluido por acción fue de 32,87 dólares. El salto muestra cómo una demanda más alta y precios favorables pueden aumentar desproporcionadamente las ganancias cuando ya existen las instalaciones y la tecnología.
Ese efecto funciona en ambas direcciones. Una fábrica mantiene gastos aunque se debilite la demanda, mientras el valor de sus existencias puede caer si bajan los precios. Por eso, los márgenes actuales deben analizarse junto a las condiciones que los producen. El trimestre demuestra lo que Micron ganó en aquel entorno, no garantiza una rentabilidad permanente.
La memoria se integra en el sistema de IA
Micron inició la producción en volumen de HBM4 durante 2026 y describió productos diseñados para nuevas plataformas informáticas. Apilar memoria y mejorar las conexiones entre componentes acelera el movimiento de datos junto al procesador. La oportunidad comercial consiste en resolver un cuello de botella: añadir capacidad de cálculo sirve menos si debe pasar demasiado tiempo esperando información.
La oportunidad eleva también la exigencia técnica. El encapsulado avanzado, la eficiencia energética y la homologación importan junto al número de bits producidos. El proveedor debe cumplir prestaciones y entregas durante toda una generación de producto. Anunciar especificaciones o muestras no es lo mismo que entregar grandes volúmenes homologados; un lanzamiento previsto tampoco debe confundirse con producción ya completada.
Micron destinó 5.650 millones de dólares a investigación y desarrollo en 2026. El objetivo va más allá de crear un producto prémium más potente. Mejorar procesos reduce el coste de cada unidad y conserva la competitividad en mercados más amplios. Diseño, tecnología industrial y control de costes están estrechamente conectados: no son etapas independientes que puedan optimizarse sin considerar las demás.
Los contratos largos cambian la conversación
Una de las novedades principales figura en la información contractual del informe anual. Micron tiene acuerdos estratégicos con compromisos exigibles de compra de determinadas cantidades durante varios años. Algunos fijan precios y muchos establecen bandas mínimas y máximas. Dan más visibilidad que depender exclusivamente de pedidos a corto plazo, pero no convierten cada venta futura en un beneficio fijo.
El 3 de septiembre, las obligaciones de desempeño pendientes rondaban 134.000 millones de dólares. Se esperaba reconocer aproximadamente una cuarta parte como ingresos en los siguientes doce meses y el resto dentro de cinco años. No son ventas ya realizadas ni una previsión completa de todos los ingresos futuros. El cálculo excluye determinados contratos con precios variables y acuerdos de corta duración.
Los pasivos contractuales incluían unos 13.000 millones de dólares ligados principalmente a depósitos de clientes. Casi todos debían devolverse entre 2029 y 2031. El depósito aporta financiación, pero también una obligación: no es efectivo gratuito para el accionista. El valor de los contratos largos depende de su exigibilidad, de las contrapartes y de que Micron pueda suministrar los productos prometidos.
La factura industrial detrás del beneficio
Los activos de cierre anual totalizaban 195.888 millones de dólares, frente a 82.798 millones un año antes. El inmovilizado material neto representaba 63.310 millones. El efectivo y equivalentes eran 38.364 millones, con otros 5.070 millones de inversiones a corto plazo y 30.019 millones de inversiones negociables a largo plazo. Conviene separar esas categorías antes de describir cuánto dinero puede utilizarse inmediatamente para un fin concreto.
El flujo de caja operativo fue de 89.675 millones de dólares en 2026. Los pagos brutos por inmovilizado material sumaron 30.712 millones. Los incentivos públicos y otros ajustes reducen la medida neta de inversión, pero no deben sustituir sin explicación a las compras brutas pagadas. Las grandes ganancias han fortalecido la capacidad financiera sin eliminar la necesidad de reinvertir mucho en producción.
La deuda corriente era de 491 millones de dólares y la de largo plazo, de 4.688 millones al cierre fiscal. El balance ofrece recursos para crecer, pero las fábricas anunciadas necesitan tiempo. Micron preveía producción inicial en su primera nueva planta de Idaho a mediados de 2027 y en la primera de Nueva York en 2030. Eran expectativas futuras al 5 de noviembre, no instalaciones que ya aportaran producción comercial.
Un múltiplo histórico bajo también puede exigir mucho
Las acciones ordinarias cotizan en Nasdaq con el símbolo MU. El valor bursátil del 5 de noviembre, de unos 742.650 millones de dólares, equivalía a 8,7 veces el beneficio neto GAAP de 2026. Frente a otras tecnológicas, parece un múltiplo moderado. Sin embargo, usar unas ganancias excepcionales como denominador puede engañar si estas caen drásticamente cuando empeoran los precios.
El consejo declaró en septiembre un dividendo trimestral de 0,15 dólares por acción, pagadero en octubre. Dividendos y posibles recompras deben evaluarse junto a fábricas, investigación y obligaciones con clientes. Repartir efectivo remunera al accionista; conservarlo financia las capacidades del próximo ciclo. Ninguna decisión es automáticamente mejor sin considerar el precio, las oportunidades y la resistencia financiera.
La historia de Micron es una trayectoria de persistencia industrial que ahora coincide con una demanda extraordinaria. La memoria avanzada y los contratos pueden mejorar la calidad del negocio, pero no eliminan el riesgo de ejecución ni el ciclo. La pregunta duradera es si los beneficios actuales financiarán una posición más fuerte que conserve valor cuando aumente la oferta, cambien los productos y los clientes reconsideren su próxima inversión informática.