ExxonMobil: el poder industrial que conecta el yacimiento con la refinería
Recursos, refino y productos especializados forman un sistema construido para décadas. Su historia, efectivo y últimas cuentas muestran cómo la integración modifica retornos y riesgos.
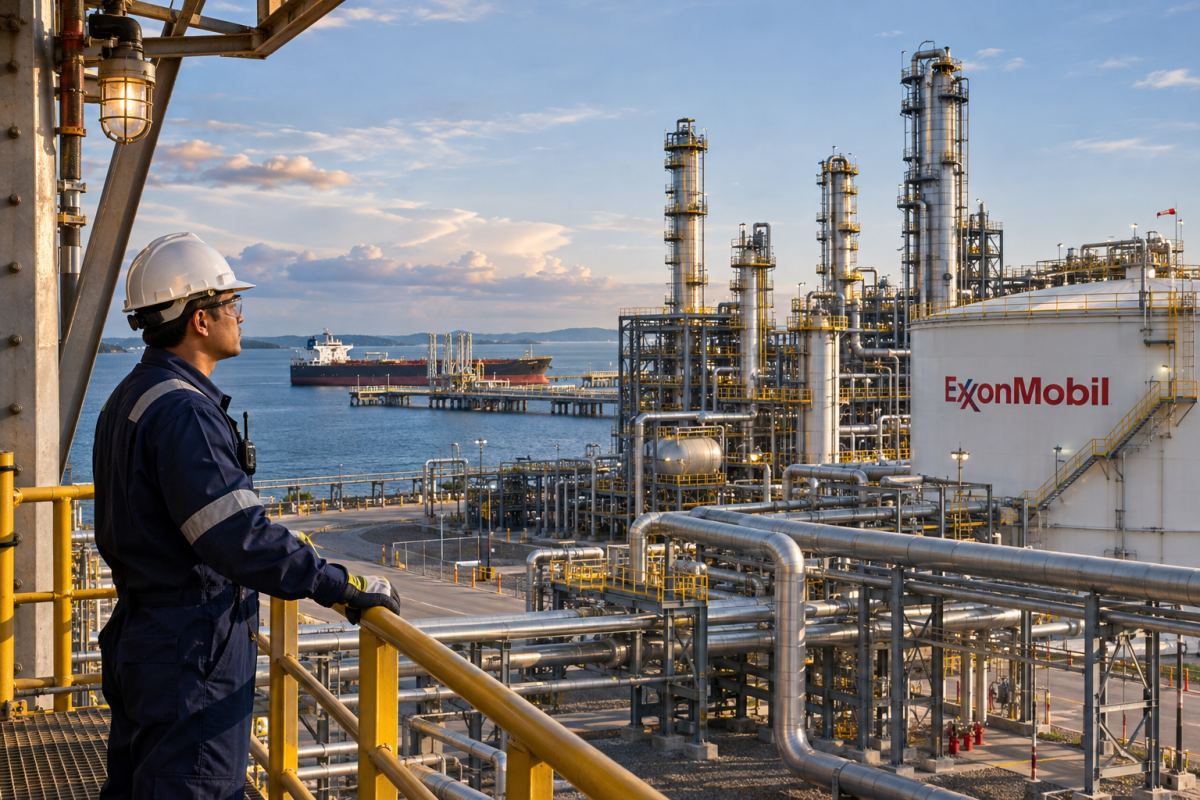
Un yacimiento y una refinería pueden reaccionar de manera distinta al mismo movimiento del precio energético. ExxonMobil posee ambos, además de negocios químicos y productos especializados, y participa así en distintas etapas del recorrido desde el recurso subterráneo hasta el material terminado. Esa integración resulta central en su historia y explica por qué no basta con mirar la última cotización del crudo para entender la empresa.
Su capitalización rondaba los 674.290 millones de dólares en la referencia del 5 de noviembre de 2026. El accionista participa en un sistema industrial construido durante décadas, con inversiones que a menudo tardan años en generar efectivo. La cuestión es cómo convierte recursos, tecnología y activos físicos en retornos cuando cambian las materias primas y el sistema energético.
Raíces industriales y una estructura societaria nueva
Sus antecedentes incluyen empresas separadas en la disolución de Standard Oil en 1911. Jersey Standard adoptó el nombre Exxon en 1972; Exxon y Mobil volvieron a reunirse mediante la fusión completada el 30 de noviembre de 1999. El negocio combina una larga herencia industrial con reorganizaciones sucesivas. Su escala se construyó, no nació de un solo descubrimiento o una sola operación.
Un cambio reciente afecta a la entidad cotizada. El 1 de julio de 2026, una reorganización de domicilio societario situó a ExxonMobil Holdings Corporation, constituida en Texas, sobre la empresa operativa. Los accionistas recibieron un título del holding por cada acción anterior y se mantuvo XOM en la Bolsa de Nueva York. No nació un negocio operativo completamente nuevo ni se reinició su historia financiera.
La compra de Pioneer Natural Resources, en mayo de 2024, amplió su posición en la cuenca Pérmica. Reunir recursos y capacidades cercanos favorece un desarrollo coordinado, pero exigió una contraprestación y asumir obligaciones. Su éxito se medirá en producción, costes y efectivo, no únicamente en superficie añadida o en el importe anunciado.
Darren Woods, presidente del consejo y consejero delegado, dirige una compañía con extracción, refino y combustibles, química y productos especializados. Cada actividad tiene exposiciones diferentes. Encarecer la materia prima perjudica a determinadas operaciones de transformación, aunque favorezca la extracción. La integración ofrece opciones y conexiones, sin garantizar que todas las divisiones ganen al mismo tiempo.
Ventas, otros ingresos y resultado anual
En el año terminado el 31 de diciembre de 2025, las ventas y otros ingresos operativos fueron de 323.905 millones de dólares. El total de ingresos y otras rentas alcanzó 332.238 millones al incorporar resultados de participadas y otros conceptos. No son cifras intercambiables. Distinguirlas ayuda especialmente al comparar petroleras que presentan sus cuentas de forma diferente.
El beneficio neto atribuible a ExxonMobil fue de 28.844 millones de dólares, frente a 33.680 millones en 2024, con un beneficio diluido por acción de 6,70 dólares. Los ingresos pueden caer por los precios aunque la actividad física siga funcionando bien. También influyen los márgenes de refino, la química, los impuestos, el mantenimiento y los deterioros. Una comparación anual no aísla todos esos efectos.
En diciembre de 2025, los activos sumaban 448.980 millones de dólares, con 299.373 millones de inmovilizado material neto. Es un compromiso industrial considerable. El valor contable no equivale al valor de mercado de la producción futura, ni ninguno de ellos a la capitalización bursátil. El accionista también está expuesto a obligaciones y costes necesarios para operar esos activos.
El flujo de caja operativo de 2025 fue de 51.970 millones de dólares; las adiciones de inmovilizado material pagadas en efectivo sumaron 28.358 millones. Esta medida difiere de otras más amplias que incluyen exploración. Desarrollar recursos y mantener instalaciones consume una parte significativa del efectivo antes de dividendos y recompras. El negocio debe invertir repetidamente para conservar producción y capacidades competitivas.
Un trimestre con gran aportación del refino
El último trimestre publicado terminó el 30 de septiembre de 2026. Las ventas operativas fueron de 110.503 millones de dólares y el total de ingresos y otras rentas, de 113.164 millones. El beneficio atribuible alcanzó 15.413 millones y el beneficio diluido por acción, 3,72 dólares. La medida ajustada fue mayor: 17.505 millones y 4,23 dólares. Son presentaciones diferentes, no el mismo resultado declarado.
El reparto por segmentos resulta revelador. Extracción obtuvo 7.088 millones de dólares; Energy Products, 7.169 millones; química, 735 millones; y productos especializados, 1.285 millones, antes de una pérdida corporativa y financiera de 864 millones. Los combustibles aportaron algo más que la extracción. Las cuentas de una petrolera integrada necesitan una explicación que vaya más allá del precio del petróleo.
La producción fue de unos 4,496 millones de barriles equivalentes de petróleo diarios. La equivalencia reúne productos energéticos, incluido gas natural: no significa que todas las unidades fueran barriles de crudo. Tampoco la producción bruta de un proyecto coincide necesariamente con la participación de ExxonMobil. Las magnitudes físicas necesitan un alcance tan preciso como las financieras.
El flujo de caja operativo trimestral alcanzó 25.700 millones de dólares y el flujo libre definido por la empresa, 19.100 millones. Las distribuciones al accionista totalizaron 9.400 millones: 4.300 millones en dividendos y 5.100 millones en recompras. La relación entre efectivo, inversión y reparto explica más que cualquier cifra aislada, especialmente con márgenes favorables.
El balance da tiempo, no inmunidad
En septiembre de 2026, los activos ascendían a 470.917 millones de dólares, con 296.955 millones de inmovilizado material neto. El efectivo y equivalentes eran 12.153 millones. Las obligaciones crediticias corrientes sumaban 4.523 millones, junto a 29.727 millones de deuda a largo plazo. La fortaleza financiera ayuda a sostener proyectos en mercados débiles, sin eliminar la exposición a materias primas ni garantizar cada inversión.
Los grandes proyectos se deciden mucho antes de conocer sus precios futuros de venta. Geología, construcción, socios y fiabilidad operativa modifican su economía después de aprobarse. La disciplina de capital incluye elegir qué no construir, cuándo aplazar y si un activo tendría más valor para otro propietario.
Las mejoras operativas también deben separarse del mercado. Una mayor utilización o menores costes recurrentes fortalecen el negocio; precios más altos pueden elevar beneficios sin el mismo cambio interno. La dirección atribuye parte del avance a ahorros estructurales. Hay que evaluar cómo se relacionan con inflación, adquisiciones, mantenimiento y precios.
La transición añade otro horizonte inversor
ExxonMobil impulsa actividades como la captura y almacenamiento de carbono. Su rentabilidad depende de factores distintos a extraer otro barril: clientes, transporte, derechos de almacenamiento y políticas públicas. Anunciar proyectos u objetivos de emisiones no demuestra que ya se hayan conseguido retornos o resultados ambientales. Los compromisos comerciales y el funcionamiento efectivo siguen siendo las pruebas relevantes.
La transición genera incertidumbre en ambos sentidos. Combustibles y materiales conservan usuarios, mientras eficiencia, electrificación, regulación y tecnologías alternativas cambian la demanda futura. La empresa debe decidir qué activos seguirán siendo productivos durante años. Prever demanda continuada es un escenario de gestión, no una promesa de valor indefinido para cada instalación actual.
Las obligaciones ambientales, la seguridad y las interrupciones también afectan a las finanzas. Una instalación requiere mantenimiento y cumplimiento normativo aunque caigan los precios. La escala hace valiosas pequeñas mejoras y costosos los fallos. Evaluar la resistencia exige mirar pasivos y riesgos operativos, además de producción.
Qué recibe el accionista de XOM
La capitalización del 5 de noviembre equivalía a unas 23 veces el beneficio declarado de 2025. Es una comparación histórica con un ejercicio cíclico, no un múltiplo previsto. Las ganancias energéticas pueden cambiar rápidamente esa relación sin una variación equivalente en la capacidad industrial. La cotización expresa expectativas de efectivo futuro, no la compra de activos a su coste contable.
La compañía declaró un dividendo del cuarto trimestre de 1,07 dólares por acción, pagadero en diciembre de 2026. También anunció recompras previstas para 2027 por 20.000 millones. El dividendo estaba declarado y las recompras seguían siendo un plan: ninguno equivale a los repartos ya realizados en el tercer trimestre. La inversión futura y el mercado siguen condicionando la asignación de capital.
La ventaja duradera de ExxonMobil, si logra mantenerla, consiste en hacer funcionar un sistema industrial complejo a través de distintos mercados y décadas. Sus resultados muestran la capacidad de generar beneficios tanto de los recursos como del refino. La cuestión es preservar ese efectivo con inversiones disciplinadas mientras cambian demanda, tecnología y obligaciones ambientales alrededor de activos construidos para durar.